給料の「額面とは」手取りとの違い・引かれる税金と計算方法を徹底解説
会社から支給される給与明細や転職時の求人票で目にする「額面(がくめん)」という言葉。就職や転職を経験した際、「提示された金額よりも口座への実際の振込額がかなり少なくて驚いた」という声を耳にすることは少なくありません。額面とは、基本給に各種手当を合計した「総支給額」のことであり、私たちが実際に自由に使えるお金(手取り額)とは明確に区別されます。
手取り額が額面よりも少なくなる背景には、法律に基づいて天引きされる社会保険料や各種税金の存在があります。2026年現在の最新の税制や社会保険料率を踏まえ、額面と手取りの決定的な違い、控除の内訳、具体的な計算シミュレーションまでを詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面とは会社から支払われる「総支給額」のことで、基本給に各種手当を含んだ控除前の合計金額を指す。
- 要点2:手取りは額面から「社会保険料(健康・年金・雇用)」と「税金(所得税・住民税)」を天引きした残額で、額面の約75〜85%が目安。
- 要点3:初任給や転職時の提示年収をそのまま生活費の予算に組み込まず、控除後の手取り額で正確なマネープランを立てることが肝要。
【基礎知識】給料の「額面とは」手取りと何が違う?総支給額の仕組み
給与における「額面」とは、会社側が労働の対価として支払う「総支給額(そうしきゅうがく)」を指します。雇用契約書や求人票に記載されている「月給30万円」や「年収500万円」といった金額は、原則としてすべてこの額面表示です。
これに対して「手取り(差引支給額)」とは、額面給与から法律で定められた社会保険料や税金などが差し引かれ、最終的に銀行口座へ実際に振り込まれる金額を指します。
給与明細の正しい見方を理解するうえで、給与計算の基本構造は以下のように整理できます。
【額面給与の計算式】
額面給与(総支給額) = 基本給 + 各種手当(残業手当、通勤手当、役職手当、住宅手当など)
【手取り額の計算式】
手取り額(差引支給額) = 額面給与 - 控除合計額(社会保険料 + 所得税 + 住民税 + その他会社独自控除)
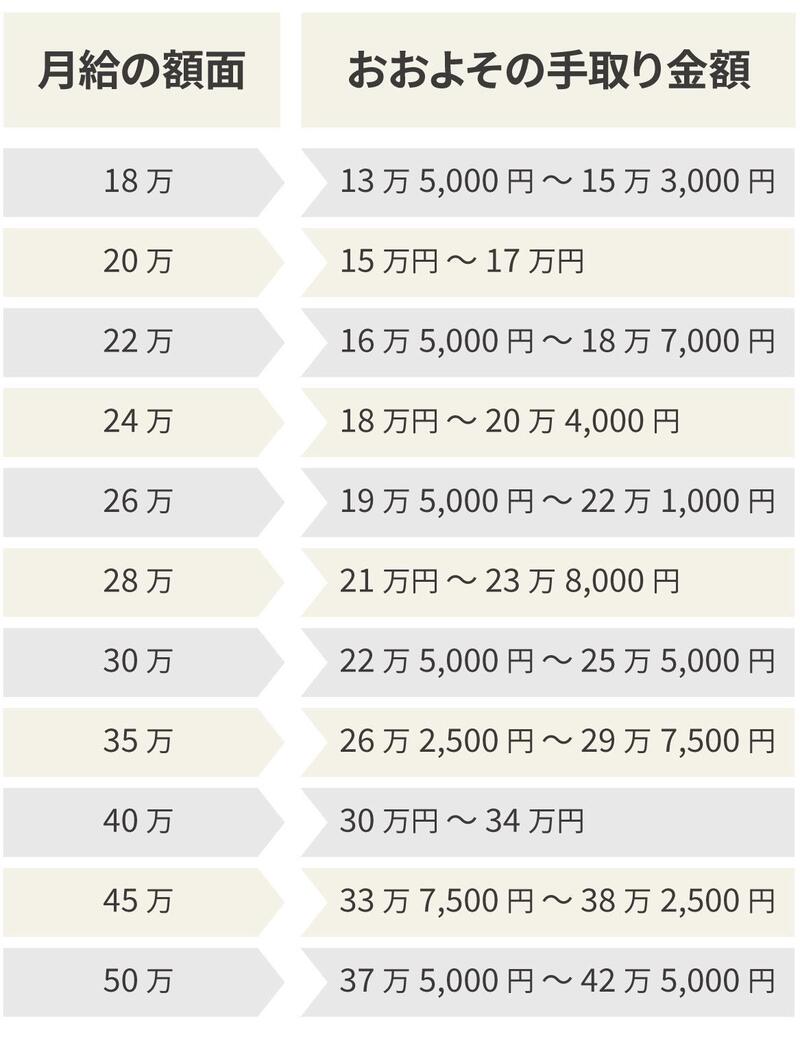
会社員の場合、手取り額は一般的に額面の約75%〜85%程度になります。例えば、額面月給が30万円であれば、実際の手取りは約23万〜25万円程度に着地するのが標準的な目安です。この差額となる約5万〜7万円分が「引かれるもの(控除)」にあたります。

【内訳一覧】額面から引かれるもの一覧|社会保険料と税金の徹底解剖
額面から手取りを算出する際に差し引かれる項目は、大きく分けて「社会保険料控除」と「税金」の2系統が存在します。それぞれの役割と仕組みを把握しておくことで、手取り額のブレに慌てるリスクを回避できます。
1. 社会保険料控除の内訳
社会保険料は、病気や怪我、老後、失業などのリスクに備えるための公的保険料です。原則として会社と従業員が折半(労使折半)で負担します。
- 健康保険料:病気や怪我の治療費自己負担を3割に抑えるための保険料。40歳以上は介護保険料が上乗せされます。
- 厚生年金保険料:将来の老齢年金や障害年金、遺族年金を受け取るための保険料(保険料率は18.3%で労使折半)。
- 雇用保険料:失業時の基本手当や育児休業給付金などを支給するための保険料。
2. 所得税と住民税の計算と天引き
国および地方自治体に納める税金も給与から源泉徴収(天引き)されます。
- 所得税:その年の所得に対して課される国税。毎月の給与明細では概算額が引かれ、年末調整で過不足が精算されます。
- 住民税:前年の1月〜12月の所得に応じて課される地方税。前年の所得を基準に算出されるため、社会人2年目の6月から天引きが始まるという特徴があります。
【早見表】額面年収の手取り早見表&月給シミュレーション
自身の年収帯において、額面と手取りにどれくらいの乖離があるのかを把握することは、家計管理や住宅ローン設計において極めて重要です。単身者(扶養親族なし)をモデルケースとした額面年収別の手取り目安は以下の通りです。
| 額面年収 | 推定手取り年収 | 月々の手取り目安(賞与なし換算) | 控除割合と特徴 |
|---|---|---|---|
| 300万円 | 約235万〜245万円 | 約19.5万〜20.4万円 | 手取り割合は約80%前後。生活費の固定費配分に注意が必要。 |
| 400万円 | 約310万〜325万円 | 約25.8万〜27.0万円 | 手取り割合は約78〜80%。平均的な給与所得者のボリュームゾーン。 |
| 500万円 | 約385万〜405万円 | 約32.0万〜33.7万円 | 手取り割合は約77〜79%。累進課税の影響が徐々に強まる。 |
| 600万円 | 約455万〜480万円 | 約37.9万〜40.0万円 | 手取り割合は約76〜78%。社会保険料上限や税率アップを実感しやすい。 |
| 800万円 | 約590万〜620万円 | 約49.1万〜51.6万円 | 手取り割合は約74〜76%。年間控除額が200万円前後に到達。 |
| 1,000万円 | 約710万〜740万円 | 約59.1万〜61.6万円 | 手取り割合は約71〜73%。所得税率の上昇と各種控除の縮小が影響。 |
日本の所得税は「超過累進税率(5%〜45%)」を採用しているため、額面年収が上がるほど引かれる税金の割合が高くなり、手取り割合は低下していく構造になっています。
【実態検証】初任給の落とし穴と「2年目の手取り減少ショック」のリアル
SNSやネットのコミュニティ(知恵袋や5ちゃんねる等)で毎年春先に話題となるのが、新社会人の「初任給の額面と手取りのギャップ」、そして翌年に訪れる「社会人2年目の手取り減額ショック」です。
現場取材や新入社員の生の声でも、「初任給25万円と聞いていたのに、5月から引かれるものが増えて手取りが大きく減った」「2年目になって昇給したはずなのに手取りが減った」という戸惑いが後を絶ちません。これには明確な制度上の理由があります。
1. 初任給(4月)は控除が少なく手取りが高めに出る
多くの企業では、社会保険料は前月の給与実績がないため4月給与からは天引きされず、5月支給分から控除が始まります。そのため、「4月の手取りが高かったから」と油断して家賃や固定費を設定すると、5月以降に資金繰りが苦しくなるケースが多発します。
2. 2年目6月から始まる住民税のインパクト
前述の通り、住民税は「前年の所得」に対して課税されます。新卒1年目は前年に所得がないため住民税が0円ですが、2年目の6月からは前年実績に応じた住民税(月額1万〜2万円程度)の天引きが一斉に開始されます。たとえ数千円の昇給があっても、住民税の天引き額が上回り、結果として手取りが前年より減少する現象が起こるのです。
転職活動の落とし穴|提示年収が「額面」であるリスクと注意点
転職エージェントや採用面接で提示される「オファー年収600万円」という数字も、例外なく「額面年収」です。転職時に額面と手取りの違いを正確に認識しておかないと、入社後に生活設計の破綻を招く恐れがあります。
特に注意すべきは「みなし残業代(固定残業代)」と「賞与(ボーナス)の比率」です。
- みなし残業が含まれている場合:額面月給が高く見えても、40時間分などの時間外手当が最初から含まれているケースがあり、実労働時間に対する実質手取りが想定を下回ることがあります。
- 賞与偏重型の年収構成:額面年収600万円の内訳が「月給35万円+賞与180万円」の場合、毎月の手取りは約27万円前後となります。「年収600万だから毎月40万近く使える」と誤認すると、日々の家計運営で行き詰まります。
【プロの結論】転職・家計設計で失敗しないための判断基準
▼ 額面ベースの判断で成功しやすい人(向いている人)
・賞与を全額貯蓄や投資に回し、日々の生活を「最低ラインの月間手取り額」だけで賄える計画性のある人。
・将来の厚生年金受取額や傷病手当金など、社会保険の給付基盤(標準報酬月額)を高める目的で額面年収アップを狙う人。
▼ 額面だけ見て転職すると後悔しやすい人(慎重になるべき人)
・求人票の「年収÷12ヶ月」を毎月の可処分所得と勘違いして、固定費(家賃やカーローン)を設定してしまう人。
・福利厚生(家賃補助や家族手当)が手厚い現職から、手当が一切ない「額面基本給のみ」の会社へ転職しようとしている人。

【2026年最新動向】税制改正・社会保険適用拡大と手取りへの影響
近年の社会保障改革や税制見直しにより、額面に対する手取りの比率は長期的に微減傾向にあります。2026年現在において押さえておくべき主なポイントは以下の通りです。
厚生労働省の基本方針に基づき、短時間労働者(パート・アルバイト)に対する社会保険の適用拡大が段階的に進められています。企業規模要件の緩和により、これまで「106万円の壁」などを意識して扶養内で働いていた層が社会保険に加入するケースが増加しています。
短期的には手取り額が減少する要因となる一方、将来受け取れる公的年金の手厚さや、傷病手当金・出産手当金といったセーフティネットの恩恵を受けられるメリットもあります。目先の手取りの多寡だけでなく、中長期的な保障価値とのバランスで判断する視点が求められています。
【額面 と は】に関するよくある質問(FAQ)
Q1:履歴書や職務経歴書に書く「現在の年収」は額面ですか、手取りですか?
A1:必ず「額面年収(総支給額)」を記載してください。源泉徴収票に記載されている「支払金額」の数値を記入するのが正式なビジネスマナーです。手取り額を記入すると、希望年収の査定で著しく不利になる可能性があります。
Q2:非課税通勤手当は額面給与に含まれますか?
A2:給与明細の「総支給額(額面)」には通勤手当も合算されて表示されるのが一般的です。ただし、所得税の計算時には一定限度額(月15万円等)まで非課税として除外されます。一方で、社会保険料の算定基準(標準報酬月額)には通勤手当も含まれます。
Q3:手取りを増やすために個人でできる対策はありますか?
A3:会社員でも活用できる所得控除を漏れなく適用することが有効です。具体的には「iDeCo(個人型確定拠出年金)による掛金の全額所得控除」「ふるさと納税(実質2,000円負担での住民税前納+返礼品)」「生命保険料控除」「医療費控除(年間10万円超の医療費)」などを適切に申告することで、税負担を軽減できます。
まとめ:今後の動向と失敗しないための判断基準
「額面」とは会社から支払われる総支給額であり、「手取り」はそこから社会保険料や税金が差し引かれた後の実質的な受取額です。この2つの違いを正しく理解することは、適切な家計管理や住宅ローンの返済計画、後悔のない転職活動を行うための第一歩となります。
初任給や昇給、転職時の提示額といった数字に一喜一憂するのではなく、「実際の手取り額はいくらになるのか」「控除された保険料がどのようなセーフティネットとして機能しているのか」を冷静に見極め、現実的で堅実なライフプランを組み立てていきましょう。 (出典: 額面 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。