70歳以上の夫が他界…遺族年金はいくら?併給調整の罠と損しない全手順
70歳以上の夫に先立たれた際、残された妻のその後の家計を支える生命線となるのが遺族年金です。しかし、年金事務所の相談窓口では「夫が生前受け取っていた年金がそのまま入ると思っていたのに、大幅に少なくて愕然とした」「自分の老齢年金とどちらが得なのか仕組みが難解すぎる」という切実な声が後を絶ちません。
公的年金制度における高齢期の遺族給付には、複雑な「併給調整」のルールが存在し、事前に正しい知識を持っていなければ想定外の生活費不足に陥るリスクがあります。本記事では、2026年最新の制度実務に基づき、70歳以上の夫が死亡した際の受給額の計算ロジックから、見落としがちな税金・社会保険の盲点、失敗しない申請手続きまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:70歳以上の夫死亡時に妻へ支給される中心は「遺族厚生年金」であり、夫の報酬比例部分の原則4分の3が算定の基礎となる。
- 要点2:妻自身が65歳以上で老齢年金を受け取っている場合、自分の老齢厚生年金が優先支給され、差額のみが遺族厚生年金として上乗せされる併給調整が行われる。
- 要点3:遺族年金自体は完全非課税だが、世帯主変更に伴う税・社会保険料の負担増(寡婦控除の適用関係など)に注意が必要である。
【2026年最新】70歳以上の夫が死亡した際の遺族年金はいくら?支給額の仕組みと計算方法
配偶者が70歳以上で亡くなった場合、まず把握すべきは「どの種類の遺族年金が対象になるか」という点です。公的年金には「遺族基礎年金」と「遺族厚生年金」の2階建て構造が存在しますが、受給要件には明確な違いがあります。
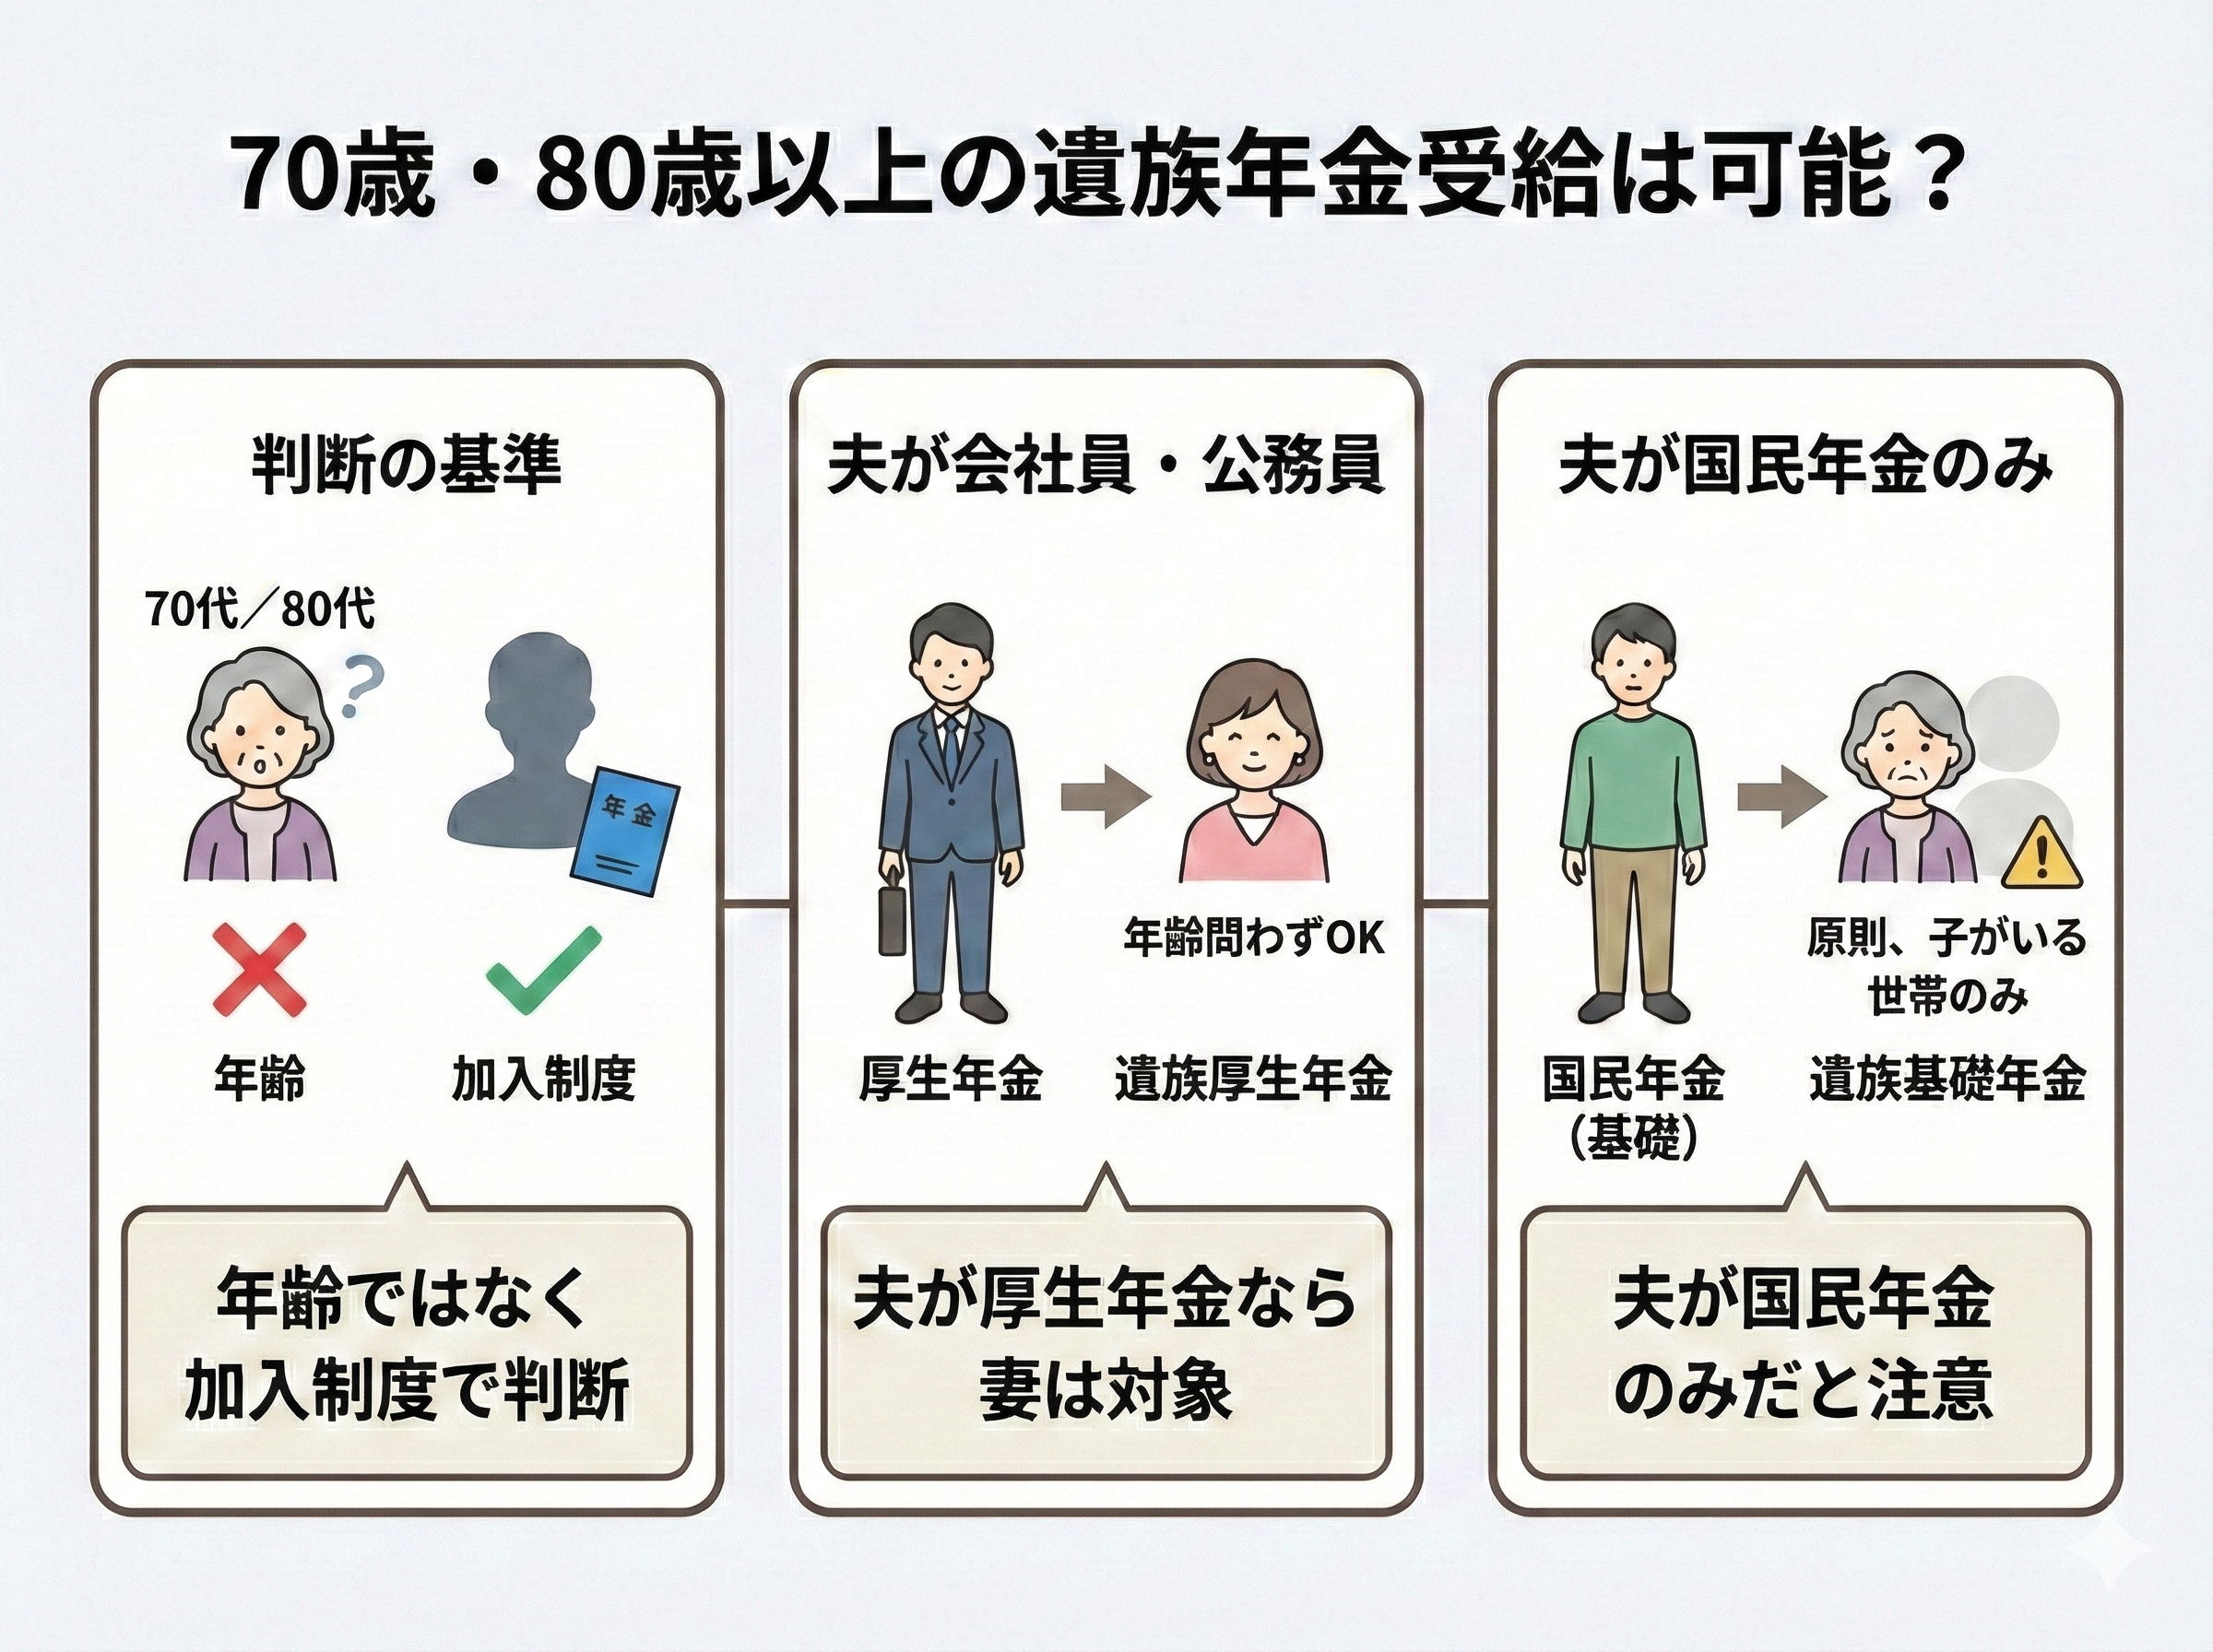
まず、1階部分にあたる遺族基礎年金の支給条件は「死亡した者によって生計を維持されていた『18歳到達年度の末日までの子(障害等級1級・2級は20歳未満)がいる配偶者』または『子』」に限定されています。そのため、夫が70歳以上のシニア世帯において高校生以下の子がいるケースは極めて稀であり、大半の家庭では遺族基礎年金の対象外となります。
したがって、70歳以上の夫が他界した際に妻が受け取る主たる給付は、2階部分の遺族厚生年金です。その遺族厚生年金の受給要件は、夫が厚生年金の被保険者期間を満たしており、老齢厚生年金の受給資格期間(原則10年以上)を満たしていることです。具体的な70歳以上の遺族年金の計算方法は、原則として「夫が受給していた老齢厚生年金(報酬比例部分)の4分の3」となります。
ただし、夫が生前受け取っていた年金総額(基礎年金+厚生年金)の4分の3ではなく、あくまで「厚生年金の報酬比例部分のみの4分の3」である点には十分な留意が必要です。老齢基礎年金部分は全額消滅するため、世帯全体の年金収入は夫の他界によって大きく目減りすることになります。

知っておくべき併給調整の罠|「妻自身の老齢年金」とどっちが得かを徹底検証
65歳以上の妻が自身の老齢年金(老齢基礎年金・老齢厚生年金)を受給している場合、年金制度の根幹原則である「1人1年金の原則」と、平成19年(2007年)改正以降の老齢年金の併給調整の仕組みが適用されます。
「妻の年金と遺族年金はどっちが得なのか?」という疑問を抱く方は少なくありませんが、現行制度ではどちらか一方を自由に選んで全額もらう形ではなく、以下の法定ルールに基づいて厳密に支給額が決定されます。
妻が65歳以上の場合、まず「妻自身の老齢厚生年金」が優先して全額支給されます。その上で、夫の遺族厚生年金の額(夫の老齢厚生年金の4分の3)が妻自身の老齢厚生年金を上回っている場合に限り、その差額分のみが遺族厚生年金として支給されます。これが、多くの受給者が窓口で直面する「年金の減額の理由」の正体です。
| 受給パターン | 詳細・算定ロジック | 一般的な受給水準の目安 | 編集部の見解・評価 |
|---|---|---|---|
| パターンA:妻が元専業主婦(自身の厚生年金なし) | 夫の老齢厚生年金×3/4 + 妻自身の老齢基礎年金 | 月額 約12万〜14万円 | 併給調整の影響を受けず全額差額が反映されるが、世帯収入は夫生前の半分近くまで急減する。 |
| パターンB:妻も元会社員(自身の厚生年金が少額) | 妻の老齢厚生年金 + (夫の厚生年金×3/4 − 妻の老齢厚生年金) | 月額 約14万〜16万円 | 実質的な手取り上限は夫の3/4水準で頭打ちとなるため、支払った保険料が無駄に感じられやすい構造。 |
| パターンC:妻が元キャリア(自身の厚生年金が高額) | 「夫の厚生年金1/2+妻の厚生年金1/2」または「妻自身の年金」の有利選択 | 月額 約17万〜20万円超 | 自身の厚生年金が夫の3/4を超える場合、遺族厚生年金は全額支給停止となり実質受給ゼロとなる。 |
なお、共働き夫婦の場合、「夫の老齢厚生年金の半額+妻の老齢厚生年金の半額」という選択肢も用意されており、日本年金機構のシステム上で最も受給額が高くなる有利な組み合わせが自動的に計算されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
全国の年金事務所や地域包括支援センターに寄せられる相談データおよび当事者の手記からは、制度の字面だけでは見えてこない過酷な家計実態が浮かび上がります。
都内在住の73歳女性の手記には、次のような生々しい告白が記されています。「夫が71歳で急逝した際、生前は夫婦合わせて月27万円の年金があり、何不自由なく暮らしていました。しかし手続きを終えて振り込まれた私の手取りは月13万円あまり。光熱費やマンションの管理費は1人になっても半分にはならず、毎月貯金を取り崩す生活を強いられています」。
インターネット上の相談コミュニティ(知恵袋やシニア向けSNS等)でも、「夫の遺族年金を満額もらえると思い込んでいた」「妻が一生懸命働いて納めた厚生年金が、夫死亡時の遺族年金と相殺されて実質的に増えないのは納得がいかない」という憤りと戸惑いの声が頻繁に投稿されています。
現場の社会保険労務士によると、「夫が70歳以上の場合、受給者本人は『年金受給者としての権利』が固定化されていると考えがちですが、死別によって世帯年金は一気に約40%〜55%減少します。この落差を事前に想定していない家庭ほど、急激な家計崩壊に直面する傾向があります」と警鐘を鳴らしています。
一般に知られていない盲点とネットの誤解
遺族年金を巡っては、インターネット上で事実と異なる情報や、制度の前提条件を取り違えた言説が散見されます。特にシニア世代が注意すべき代表的な誤解を検証・是正します。
誤解1:「中高齢寡婦加算」がもらえるはずという勘違い
遺族厚生年金の手厚い加算給付として知られる中高齢寡婦加算ですが、その中高齢寡婦加算の対象者は「夫死亡時に40歳以上65歳未満であった妻」です。したがって、夫が死亡した時点で妻自身がすでに65歳以上である場合、中高齢寡婦加算は一切支給されません。ネット上で「年金に年約60万円が加算される」という情報を見て期待していた高齢遺族が、窓口で対象外と知って落胆するケースが多発しています。
誤解2:非課税だから税金や保険料は一切関係ないという思い込み
税法上、遺族年金は非課税と定められており、所得税や住民税の課税対象にはなりません。しかし、ここに大きな落とし穴があります。妻自身が受け取る老齢年金(基礎年金・厚生年金)は「雑所得」として従来どおり課税対象です。さらに、夫の死亡によって世帯主が変わり、世帯合計所得や扶養控除の状況が変化することで、介護保険料や国民健康保険料の算定区分が上がってしまうケースが存在します。「年金は減ったのに、天引きされる介護保険料が増えて手取りがさらに減った」という事態は、まさにこの構造から生じます。
誤解3:2026年最新の制度改正議論による影響
2026年最新の年金制度改正を巡る議論では、将来的な遺族厚生年金の見直し(男女差の解消や有期給付化の検討など)が進められていますが、すでに受給権を得ている高齢者や現行のシニア世帯に対して直ちに不利益な遡及適用がなされるわけではありません。根拠のない不安情報に惑わされず、現行法に基づく正確な試算を行うことが肝要です。
夫死亡時にすぐ動くべき手続き手順|必要書類から未支給年金の請求まで
配偶者が亡くなった際、遺族年金の受給を滞りなく進めるためには、期限と手順を把握した迅速なアクションが不可欠です。放置すると受給権が遅延するだけでなく、不正受給・返還トラブルの原因にもなり得ます。
まず最優先で行うべきは、亡くなった日から原則10日以内(国民年金は14日以内)の「年金受給権者死亡届(報告書)」の提出です。ただし、日本年金機構にマイナンバーが登録されている場合は、原則として死亡届の提出を省略できます。
続いて行うのが、遺族厚生年金の請求および未支給年金の請求手続きです。公的年金は「偶数月の15日に前月・前々月の2ヶ月分が後払い」で支給される仕組みのため、何日に亡くなっても「死亡した月」の分まで受給権があります。この故人に支払われるはずだった未払いの年金は、生計を同じくしていた遺族が「未支給年金」として請求して受け取ることができます。
夫死亡時の年金手続きの必要書類は多岐にわたるため、あらかじめリストアップして準備を進めましょう。
- 亡くなった夫の年金手帳または基礎年金番号通知書
- 請求者(妻)の年金手帳または基礎年金番号通知書
- 戸籍謄本(記載事項証明書:死亡の事実と婚姻関係を証明できるもの)
- 世帯全員の住民票の写し(続柄が記載されたもの)
- 請求者の世帯全員の住民票の除票(夫の死亡記載があるもの)
- 請求者の所得証明書・課税証明書(生計維持関係を証明するため)
- 年金を受け取るための請求者名義の預金通帳(コピー)
- 死亡診断書のコピーまたは死体火葬許可証のコピー
手続きをスムーズに進めるためには、事前の年金事務所の相談予約が強く推奨されます。全国の年金事務所では「予約受付専用電話(ナビダイヤル等)」での事前予約制を導入しており、予約なしで直接窓口へ行くと数時間の待機を求められることも少なくありません。予約時に必要書類の過不足を確認しておくことで、二度手間を防ぐことができます。

【プロの結論】シニア期の家族関係と経済的自立を見据えた賢い備え
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
夫が70歳以上で他界した後の生活設計において、遺族年金の受取方や家計の再構築には明確な適合基準が存在します。
【現在の生活水準を維持しやすい世帯の条件】
妻自身が長年厚生年金に加入して働いており、単独でも十分な老齢年金受給額(月額15万円以上等)を確保できている世帯。または、持ち家で住宅ローンが完済しており、固定資産税と維持管理費以外の住居費負担が極めて少ない世帯です。
【早期の生活ダウンサイジング・見直しが必須となる世帯の条件】
妻が専業主婦期間が長く、自身の老齢年金が基礎年金(月6万〜7万円台)のみの世帯。賃貸住宅に居住しており毎月の家賃負担が重い世帯や、夫の企業年金・個人年金が生前で終了し、公的遺族年金のみに依存せざるを得ない世帯です。この場合、固定費(住居・保険・通信費)の即時見直しを行わなければ、平均余命までの間に資産枯渇のリスクが高まります。
昭和・平成期の日本社会を支えた「夫が外で稼ぎ、妻が家を守る」という性別役割分担モデルは、高齢単身世帯の経済的脆弱性という構造的リスクを内包しています。夫の生前から「万が一の際の世帯手取り額」を正確に算定し、心理的・経済的な自立に向けたバウンダリー(境界線)を引いておくことこそが、予期せぬ死別後に尊厳ある生活を維持するための最大の防壁となります。
【遺族年金 夫死亡 70歳以上】に関するよくある質問(FAQ)
Q1:夫が70歳を過ぎて年金を「繰下げ受給」している途中で亡くなった場合、遺族年金はどうなりますか?
A1:夫が老齢厚生年金の受給を繰下げている最中に亡くなった場合、遺族厚生年金の額は「繰下げによる増額前の本来の年金額」をベースに計算(その4分の3)されます。繰下げ増額分は遺族年金には反映されません。ただし、夫が亡くなった時点で未受給だった過去の年金について、死亡時点での一括請求(最長5年分の未支給年金請求)が可能な場合がありますので、年金事務所で詳細な試算を行ってください。
Q2:遺族厚生年金を受け取る手続きに時効はありますか?
A2:年金を受ける権利(基本権)は、権利が発生した翌月の初日から5年を過ぎると時効により消滅します。万が一、死亡から数年が経過してしまっていても、過去5年分に遡って受給できる可能性がありますので、気づいた時点で速やかに年金事務所へご相談ください。
Q3:夫が自営業で国民年金(第1号被保険者)のみに加入していた場合、70歳以上で死亡したときに遺族年金は出ますか?
A3:夫が生涯自営業などで厚生年金の加入期間が一切なく、国民年金のみであった場合、子がすでに成人しているシニア世帯では「遺族基礎年金」も「遺族厚生年金」も支給されません。国民年金独自の給付としては「寡婦年金」(夫が第1号被保険者として10年以上保険料を納付し、受給前に亡くなった場合等の60〜65歳未満の妻向け給付)等がありますが、妻がすでに65歳以上の場合は対象外となります。このため、自身の老齢基礎年金のみで生活を賄う設計が必要となります。
まとめ:夫他界後の生活を守るために今すぐ確認すべきこと
70歳以上の夫が他界した際の遺族年金は、夫が生前受給していた老齢厚生年金の原則4分の3がベースとなりますが、妻自身の年金との併給調整により、実際の受給額は「夫の厚生年金の3/4と妻の厚生年金との差額」に抑えられます。生前の世帯年金総額から大幅に減少することを前提とした現実的な資金計画が欠かせません。
万が一の事態が発生した際は、まず「ねんきん定期便」や年金振込通知書を手元に揃え、速やかに年金事務所の相談予約を取ることから始めてください。遺族年金の正確な支給見込み額と、未支給年金の受給手続き、税・社会保険料の負担変動を総合的に把握し、これからの安心した暮らしに向けた第一歩を踏み出しましょう。 (出典: 遺族年金 夫死亡 70歳以上(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。