入院費用の平均総額はいくら?1日の自己負担と制度活用法を徹底解説
病気やケガによる突然の入院宣告は、健康面だけでなく家計にも重いプレッシャーを与えます。公的医療保険がある日本とはいえ、実際に窓口で請求される金額や、健康保険が適用されない諸費用を合算すると、想像以上の出費に戸惑うケースが後を絶ちません。
この記事では、公的統計や最新の調査データをもとに、入院にかかる総額や1日あたりの費用相場、自己負担を最小限に抑える公的制度の正しい活用法を徹底的に解き明かします。想定外の出費で慌てないための確かな防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
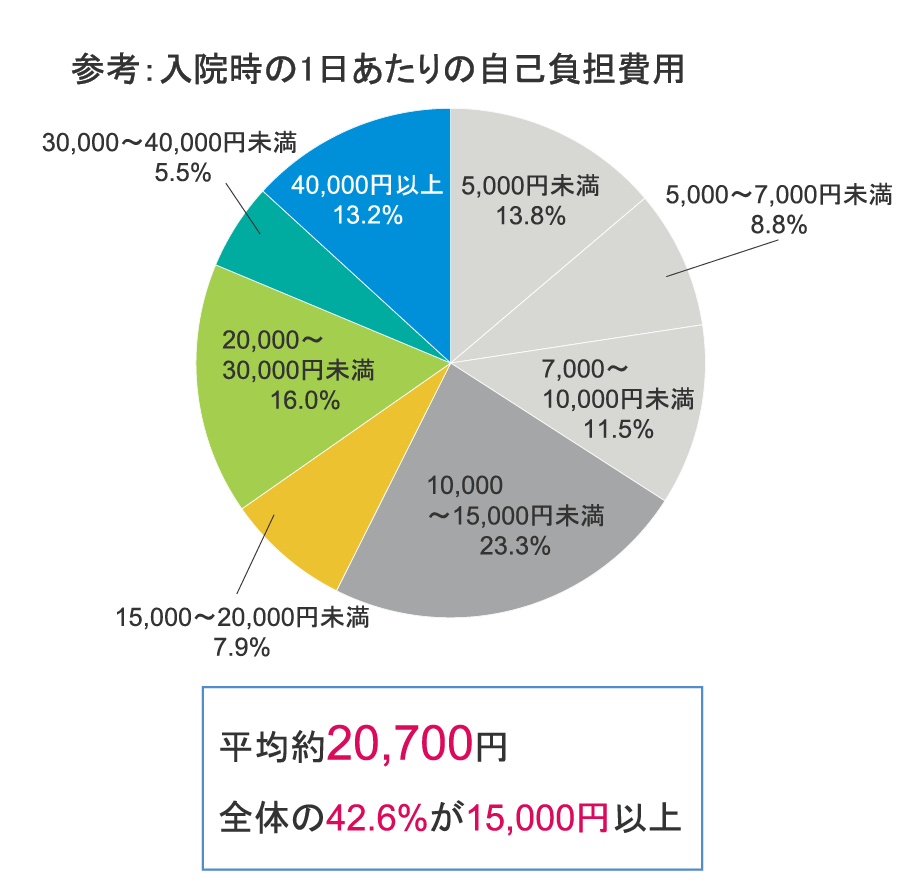
- 要点1:入院時の自己負担総額は平均約20万円前後、1日あたりに換算すると1万5,000円〜2万円程度が実質的な目安です。
- 要点2:医療費自体は高額療養費制度で上限が定められる一方、差額ベッド代や食事代、日用品費などの全額自己負担が家計を圧迫します。
- 要点3:「限度額適用認定証」の事前申請や傷病手当金、確定申告での医療費控除を正しく組み合わせることが最大の自己防衛になります。
【2026年最新】入院費用の平均総額と1日あたりの自己負担額の実態
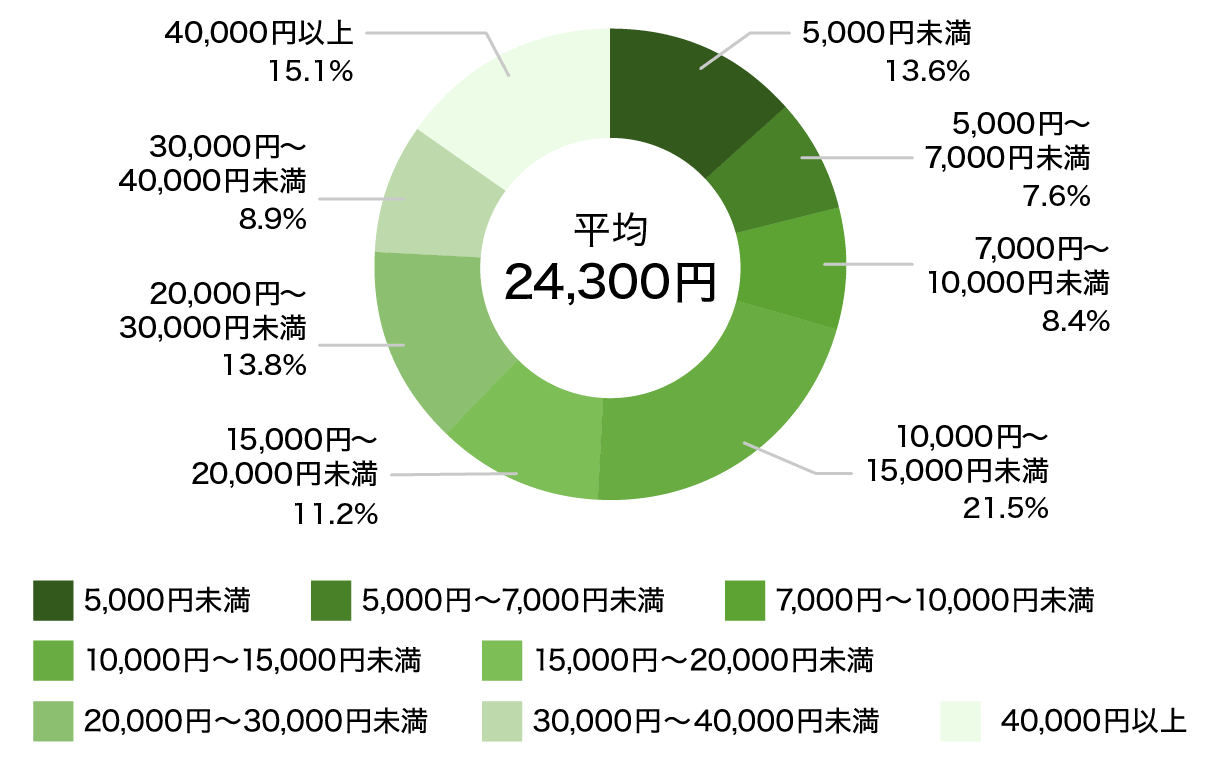
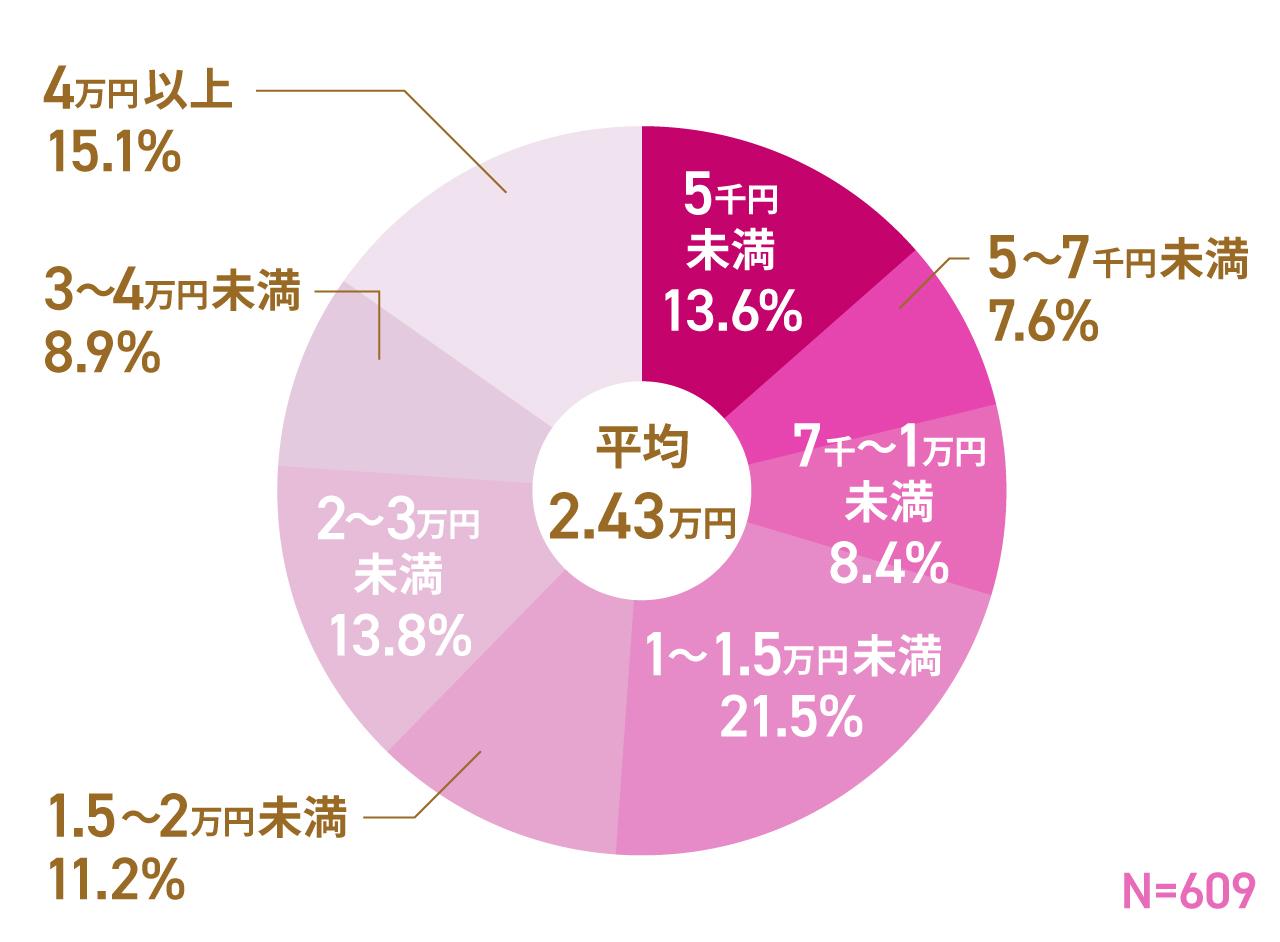
生命保険文化センターの最新実態調査などを参照すると、過去5年間に入院を経験した人が支払った自己負担費用の総額は平均約19.8万〜21万円で推移しています。ただし、この数値には治療内容や入院日数による大きなバラつきが存在します。
患者全体の動向として、厚生労働省の患者調査によると入院日数 平均は年々短期化しており、一般病床では約15〜16日にとどまります。しかし、日数が短くなったからといって費用負担が大幅に減っているわけではありません。短期集中型の高度な検査や手術が増加した結果、入院費用 1日平均の自己負担額は約1万5,000円〜2万1,000円と高止まり傾向にあります。
治療費そのものに加えて、病院までの交通費や日用品の補充といった細かな出費が重なるため、1日あたりの実質的な負担感は医療機関の窓口で支払う額面以上になるのが現実です。
なぜ想定外に膨らむのか?差額ベッド代や食事代など費用の内訳
公的医療保険制度のもとでは、一般的な現役世代の手術費用 自己負担 3割で済みます。それにもかかわらず請求額が高額化する最大の理由は、公的医療保険の対象外となる「全額自己負担項目」が積み重なる点にあります。
代表的な負担が「特別療養環境室料」、いわゆる差額ベッド代です。厚生労働省の主な病床データによると、差額ベッド代 平均相場は1人部屋(個室)で1日あたり約8,000〜9,000円、4人以下の部屋でも1日約2,500〜3,500円が加算されます。仮に10日間個室を利用した場合、それだけで8万円以上の出費が上乗せされます。
さらに、毎日の入院時の食事代 自己負担(標準負担額)として1食あたり490円(1日3食で1,470円)が固定で発生するほか、パジャマやタオルのレンタル、衛生用品などの入院準備 費用 内訳として1万〜3万円程度の初期出費が確実に発生します。
| 費用項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険診療費(手術・投薬等) | 公的保険適用(1〜3割負担) | 高額療養費で月額約8万円前後が上限(年収区分による) | 高額療養費制度で上限がキャップされるため過度な心配は不要。 |
| 差額ベッド代 | 全額自己負担(保険適用外) | 個室:約8,000〜9,000円/日 2〜4人部屋:約2,500〜4,000円/日 | 入院総額を大きく左右する最大要因。同意書の扱いに要注意。 |
| 入院時食事療養費 | 標準負担額(1食あたり490円) | 1日あたり約1,470円(月換算で約4.4万円) | 高額療養費の対象外となるため、日数に比例して確実に加算される。 |
| 日用品・レンタル費 | 全額自己負担 | 総額10,000〜30,000円程度 | CSセット(衣類・タオル定額サービス)導入病院が増加中。 |
自己負担を劇的に抑える「高額療養費制度」と「限度額適用認定証」の鉄則
日本が誇る最大のセーフティネットが高額療養費制度 限度額の仕組みです。1か月(1日から末日まで)の医療費自己負担額が一定の上限を超えた場合、超過分が払い戻されます。年収約370万〜770万円の一般的な現役世帯であれば、1か月あたりの自己負担上限は約8万〜9万円程度に抑えられます。
ここで絶対に知っておくべき手続きが、限度額適用認定証 事前申請です。事前に健康保険組合や協会けんぽへ申請して交付を受け、病院の窓口に提示すれば、最初から自己負担上限額までの支払いのみで済みます。後日払い戻しを受ける方式では数十万円の一時的な立替金が必要になるため、入院が決まった段階での速やかな申請が鉄則です。
一方、注意が必要なのが先進医療 自己負担額です。陽子線治療や重粒子線治療といった先進医療にかかる技術料(数百万円単位)は全額自己負担となり、高額療養費制度の対象にもなりません。一般診療部分のみが保険適用となるため、高度な治療を選択する可能性がある場合は民間の特約などでカバーしておく視点が重要になります。
【実態検証】突然の入院で後悔した生の声と現場で見えたリアル
医療現場や当事者のコミュニティを取材すると、費用の「額面」よりも「請求のタイミングとルール」でトラブルになるケースが目立ちます。SNSや知恵袋等の相談事例で頻発しているのが、差額ベッド代をめぐる同意書の問題です。
「大部屋が空いていないという理由で個室に案内され、退院時に10万円超の差額ベッド代を請求された」という声は後を絶ちません。厚生労働省の通知では、患者側の明確な希望がなく、病院側の都合や治療上の必要性で個室に入った場合は差額ベッド代を請求できないルールになっています。しかし、入院手続き時に内容を十分に理解しないまま同意書に署名してしまうと、後からの異議申し立てが極めて困難になります。
また、入院が長期化した場合の収入減も深刻です。会社員や公務員であれば、業務外の病気やケガで連続3日以上休んだ際に給与の約3分の2が支給される傷病手当金 申請手続きを活用できます。しかし、自営業やフリーランスが加入する国民健康保険には原則として傷病手当金がないため、無収入期間と医療費負担の二重苦に直面する現実があります。
一般に知られていない盲点とネットの誤解|医療保険や控除の真実
入院費用の備えとして民間保険を検討する際、ネット上の情報には極端な意見が見られます。「医療保険は一切不要」という論調と「手厚い保険に入らないと破産する」という煽り文句の双方が存在しますが、実態はその中間にあります。
現在、民間保険の医療保険 給付金 相場は入院日額5,000円〜1万円、手術1回につき5万〜10万円の一時金が主流です。入院の短期化に伴い、日額保障よりも「入院一時金(まとまった10万〜20万円の支給)」を重視する商品設計が主流化しています。
また、確定申告で行う医療費控除 確定申告についても誤解が多く見られます。年間で支払った医療費が10万円(総所得金額が200万円未満の場合はその5%)を超えた分が所得控除の対象になりますが、「保険会社から受け取った給付金は医療費から差し引いて計算する」という鉄則を忘れてはなりません。保険金で全額カバーされた医療費については控除を受けられないため、正確な税金計算の把握が欠かせません。
【プロの結論】医療保険に入るべき人・預貯金で備えるべき人の判断基準
公的医療保険と高額療養費制度がある日本において、全員が無差別に高額な民間保険に加入する必要はありません。家計防衛と心理的安全性のバランスを考慮した、明確な判断基準は以下の通りです。
【民間医療保険を手厚く用意すべき人】
・貯蓄額が50万円未満で、急な10万〜20万円の出費で家計が破綻するリスクがある人
・傷病手当金のない個人事業主やフリーランス
・入院時に気兼ねなく個室(差額ベッド)を選択したい人
【最低限の保険または貯蓄のみで対応可能な人】
・生活防衛資金として100万〜200万円以上の預貯金を確保できている人
・大企業の健康保険組合に加入しており、独自の付加給付(月2万〜3万円が上限など)がある会社員
・相部屋での入院に強い抵抗がない人
【入院 費用 平均】に関するよくある質問(FAQ)
Q1:1週間の入院でかかる総額はいくらくらい準備しておけば安心ですか?
A1:3割負担の一般的な治療で相部屋を利用した場合、高額療養費制度の適用を含めて総額8万〜12万円程度が標準的な目安です。個室を利用する場合や入院準備品を病院で購入する場合は、これに5万〜10万円程度上乗せして見込んでおく必要があります。
Q2:高額療養費制度を使えば、どんなに入院しても月10万円程度で済みますか?
A2:保険診療の自己負担分はその通りですが、差額ベッド代、食事代(1日約1,470円)、診断書作成料、日用品代は全額自己負担となり、高額療養費の計算対象に含まれません。そのため、実際の請求総額は15万〜20万円以上になるケースが一般的です。
Q3:入院費用はクレジットカードで分割払いが可能ですか?
A3:現在、多くの中規模〜大規模病院でクレジットカード決済が導入されており、分割払いやリボ払いに対応している機関が増加しています。ただし、小規模な個人病院やクリニックでは現金払いのみの場合もあるため、事前に病院の医事課窓口へ確認しておくことが推奨されます。
まとめ:予期せぬ入院費用で生活を破綻させないための防衛策
病気やケガによる入院費用は、公的医療保険の「高額療養費制度」を正しく活用すれば、医療費そのものが青天井に膨らむ心配はありません。真のリスクは、保険対象外となる差額ベッド代や食事代、そして就労不能による収入の減少にあります。
入院が決まった際は速やかに「限度額適用認定証」を申請し、不要な個室利用の同意書には安易にサインしない自衛意識を持つことが重要です。自身の雇用形態や貯蓄残高を冷静に見極め、公的制度でカバーしきれない隙間を預貯金と適切な民間保障で補うことこそが、最善の家計防衛につながります。 (出典: 入院 費用 平均(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。