じぶんの積立は罠か?元本割れなしの真相とデメリットを徹底検証
明治安田生命が提供する「じぶんの積立」は、積立保険でありながら「いつ解約しても元本割れしない」という異例の特徴を持ち、手軽な貯蓄手段や節税対策として長年関心を集めています。一方で、ネット上では「何か裏の罠があるのではないか」「営業の勧誘がしつこいのでは」といった懸念の声も少なくありません。
新NISAの普及によって資産運用の選択肢が広がった2026年現在、この保険商品はどのような立ち位置にあり、どのようなメリット・デメリットを持つのでしょうか。保険業界の構造的背景や契約者のリアルな口コミ、客観的な利回りデータをもとに、その実態を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「じぶんの積立」は契約直後から満期まで解約返戻率が100%以上を維持し、元本割れリスクのない極めて珍しい積立保険です。
- 要点2:「罠」と噂される主な要因は、10年間で約3%という控えめな受取増額と、対面販売を通じた他商品への営業アプローチ(ドアオープナー戦略)にあります。
- 要点3:生命保険料控除枠が空いている会社員にとっては、確定利回りと節税効果を両立できる堅実な資金置き場として有効に機能します。
【2026年最新】明治安田生命「じぶんの積立」の基本設計と満期受取額
「じぶんの積立」は、月々わずか一口5,000円(最大4口・月額2万円まで)から始められる一口積立型の無配当無解約返戻金特則付積立保険です。保険料の払込期間は5年間で、その後5年間の据置期間を経て、10年目に満期を迎える設計となっています。
最大の特徴は、契約から満期に至る全期間において解約返戻率が100%以上に設定されている点です。通常の貯蓄型保険に見られる「早期解約による元本割れペナルティ」が一切存在しません。満期時には、払込総額に対して103%(満期受取額:月5,000円積立で総額30万円の払込に対し約30万9,000円)が支払われます。
| 項目 | 詳細・数値データ | 一般的な貯蓄型保険の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 月額保険料 | 5,000円〜最大20,000円(1口単位) | 10,000円〜30,000円程度 | 少額から手軽にスタートしやすい設定 |
| 保険期間 / 払込期間 | 保険期間10年 / 払込期間5年 | 10年〜終身(長期固定が多い) | 5年払込・5年据置で計画が立てやすい |
| 途中解約返戻率 | 常に100%(払込保険料全額) | 早期解約時は40%〜70%程度に下落 | 元本割れの恐怖がなく流動性が極めて高い |
| 満期返戻率 | 約103.0%(10年満期時) | 105%〜115%(固定長期タイプ) | 単体での利回りは控えめだが確実性は抜群 |
| 健康状態の告知 | 原則不要(医師の診査等なし) | 詳細な告知書提出や健康診断が必須 | 持病や既往歴があっても加入しやすい |

「元本割れなし」の仕組みとネット上で「罠」と噂される理由
多くの貯蓄型保険では、初期費用や死亡保障のコストが差し引かれるため、契約初期に解約すると元本を大幅に割り込みます。それにもかかわらず、「じぶんの積立」がいつ解約しても100%の返戻金を維持できる理由は、生命保険会社の「ドアオープナー商品(集客商品)」として位置づけられているためです。
死亡保障額を災害死亡時などに限定し、死亡給付金を払込保険料相当額に抑えるなど徹底的に削ぎ落とすことで、保険会社側の保障リスクを最小化しています。明治安田生命としては、この商品単体で大きな利益を上げるのではなく、顧客との最初の接点をつくり、将来的な医療保険や死亡保険の提案につなげるフロントエンドとして設計しています。
では、なぜ検索エンジンで「罠」「やめとけ」といった言葉が散見されるのでしょうか。調査の結果、背景には3つの構造的理由が存在することがわかりました。
第1に、「10年拘束されて増えるのはわずか3%」という資金効率の低さです。月2万円を5年間積み立てた場合の総払込額は120万円ですが、10年後の受取額は約123万6,000円であり、増額幅は3万6,000円にとどまります。株式市場の上昇局面やインフレ環境下では、実質的な購買力が低下する機会損失リスクを「罠」と表現するユーザーが一定数存在します。
第2に、契約時の対面営業に対するプレッシャーです。「じぶんの積立」は手軽な商品でありながら、原則として担当者との対面面談やオンライン面談を伴う契約手続きが必要です。その際、他の高収益商品(医療保険や個人年金など)を同時に勧められる体験をした契約者が、警戒感からネガティブな口コミを投稿するケースが見受けられます。
第3に、月額2万円という積立上限です。まとまった資金を一括で預けたい層にとっては、資産形成の主力エンジンになり得ない点が拍子抜けと捉えられがちです。
年末調整の生命保険料控除で利回りが化ける?節税シミュレーション
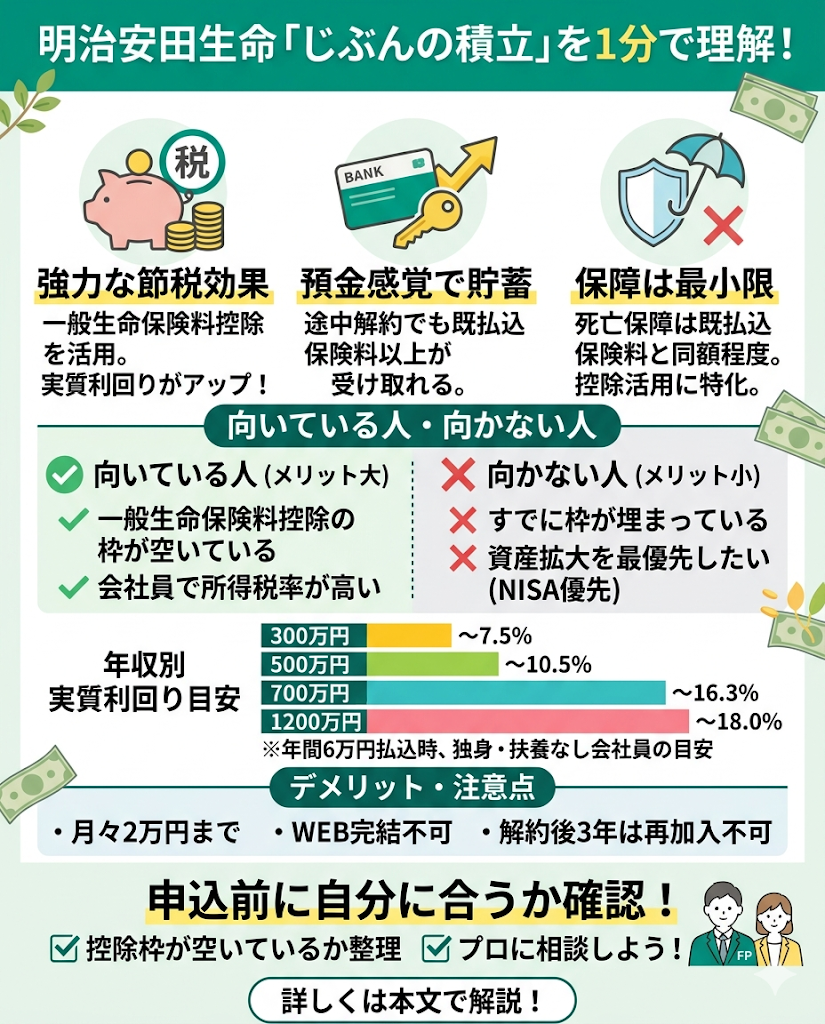
「じぶんの積立」が持つ真の経済価値は、10年で3%という表面的な受取率ではなく、「一般生命保険料控除」を活用した節税効果にあります。
会社員や公務員の場合、年間で支払った保険料に応じて所得税と住民税の控除が受けられます。例えば、月額5,000円(年間6万円)を積み立てた場合、新所得税制における一般生命保険料控除額は所得税35,000円、住民税28,000円となります。
課税所得に応じた具体的な節税シミュレーションは以下の通りです。
- 年収400万円(所得税率10%・住民税率10%)の場合:
所得税の還付額(3,500円)+住民税の軽減額(2,800円)= 年間約6,300円の節税 - 年収600万円(所得税率20%・住民税率10%)の場合:
所得税の還付額(7,000円)+住民税の軽減額(2,800円)= 年間約9,800円の節税
年収400万円の方が月5,000円(年6万円)を拠出して年間6,300円の税負担を軽減できた場合、拠出額に対する単年リターンは実質10%超に達します。払込期間の5年間にわたり控除を受け続ければ、合計3万円以上の節税効果が得られ、満期時の受取利息(約9,000円)と合わせると極めて魅力的な確実リターンを形成します。
【実態検証】利用者の生の声と「勧誘がしつこい」噂の真相
SNSや大手掲示板、Q&Aサイトに寄せられた契約者の生の声を分析すると、評価は利用目的によって明確に二分されています。
肯定的な口コミでは、「給与天引きのような感覚で無理なく5,000円ずつ貯められた」「急な出費があった際、ペナルティなしですぐに解約金が戻ってきて助かった」「余っていた保険料控除枠を埋めるだけで毎年数千円戻ってくるのが嬉しい」といった、流動性と節税メリットを高く評価する声が目立ちます。
一方で、営業担当者(MYライフプランアドバイザー)の対応に関する口コミでは温度差が存在します。業界関係者への取材や契約者の証言によると、「契約時に関連商品の案内チラシを渡されたが、断ればそれ以上の追及はなかった」という声が大半を占める一方、店舗や担当者によっては「満期や据置期間に入ったタイミングで別の終身保険への切り替えを強く提案された」という体験談も一部で報告されています。
現在ではコンプライアンス遵守の徹底により、強引な押し売りは大幅に是正されているものの、担当者からのアフターフォロー連絡を完全に避けたい人にとっては、対面接触の機会そのものが手間に感じられる傾向があります。
一般に知られていない盲点とメリット・デメリットの徹底比較
「じぶんの積立」を検討する際は、銀行預金や新NISAとの違いを冷静に整理することが不可欠です。以下に客観的なメリットとデメリットをまとめました。
【主なメリット】
- 完全な元本保証水準:どの時点で解約しても100%以上の返戻金が確保される。
- 一般生命保険料控除の対象:控除枠を活用することで確実な節税リターンを獲得可能。
- 告知なしで加入可能:健康状態に不安がある方でも手続きが容易。
- 少額からの強制貯蓄:月5,000円から自動引き落としで着実に貯金習慣が身につく。
【知っておくべきデメリット・盲点】
- 資産拡大スピードの限界:満期利回り自体は年利換算で極めて低く、インフレ対策にはならない。
- 積立枠の上限:最大でも月2万円(総額120万円)までしか預け入れができない。
- 枠の競合リスク:既に他の生命保険(終身保険や定期保険)で一般生命保険料控除の上限(年間払込8万円超)を使い切っている場合、節税効果はゼロになる。
- 契約手続きの手間:ネット完結型ではなく、担当者との面談ステップが必要となる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、普通預金口座にお金を置いておくと無意識に使ってしまうタイプの個人にとって、「じぶんの積立」は適度な引き出し障壁と強制力を持つ優れた資金プールとして機能します。
以上の特性を踏まえた明確な判断基準は次の通りです。
■ おすすめできる人:
- 勤務先の年末調整で「一般生命保険料控除」の枠が完全に空いている会社員・公務員
- 銀行預金以上の利回りを求めつつ、投資信託のような価格変動リスクを1円も取りたくない人
- 5年〜10年後に使う予定の結婚資金や車検代などを確実にプールしておきたい人
■ 慎重になるべき人(おすすめできない人):
- 既に死亡保険や学資保険などで一般生命保険料控除の枠を使い切っている人
- 新NISAを活用し、長期的な複利運用で資産の最大化を目指したい人
- 保険会社との対面面談や定期的な連絡を一切行いたくない人
【じぶんの積立】に関するよくある質問(FAQ)
Q1:契約後すぐに解約した場合、本当に1円も引かれずに戻ってきますか?
A1:契約から1ヶ月後であっても、それまでに払い込んだ保険料の100%が解約返戻金として戻ってきます。手数料や解約控除が差し引かれることはありません。
Q2:持病がある場合や過去に入院歴がある場合でも加入できますか?
A2:原則として医師による診査や詳細な健康状態の告知は不要です。健康状態に不安を抱えている方でも加入しやすい仕組みになっています。
Q3:完全にネットだけで申し込みを完結させることはできますか?
A3:申込みの受付や事前手続きはWeb上で行えますが、最終的な契約手続きや本人確認のため、明治安田生命の担当者との対面またはオンライン面談が必要となります。
Q4:2口以上(月1万円〜2万円)に増額した方がお得ですか?
A4:一般生命保険料控除は年間支払額8万円で控除枠(所得税4万円・住民税2.8万円)の上限に達します。節税効率を最大化する観点では、1口(月5,000円・年6万円)または2口(月10,000円・年12万円)の範囲で設定するのが最も合理的です。
まとめ:資産形成における「じぶんの積立」の賢い活用法
「じぶんの積立」は、長期的な資産運用で一攫千金を狙う商品ではなく、「ノーリスクの元本確保」と「確実な年末調整還付」を掛け合わせた手堅いキャッシュマネジメントツールです。
ネット上の「罠」という噂に過度な不安を覚える必要はありませんが、インフレに対する脆弱性や対面販売の手間といった現実的な側面を理解しておくことは欠かせません。自身の生命保険料控除枠の利用状況や今後のライフイベントに合わせた資金計画を照らし合わせ、賢くポートフォリオの一部として使いこなすことが肝要です。 (出典: じ ぶん 積立(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。