独身税はいくら負担?年収別の試算と実質増税の真相を徹底解説
「独身税」という言葉がSNSを中心に広く拡散され、多くの単身者から不安と憤りの声が上がっています。法的に「独身税」という名称の税金が新設されるわけではありません。しかし、2026年4月から段階的に導入される「子ども・子育て支援金制度」によって公的医療保険料への上乗せ徴収が開始されるため、給付の恩恵を受けにくい独身世帯にとっては「実質的な独身税」として重くのしかかる構図が生まれています。
物価高が家計を直撃し手取り収入の減少が叫ばれるいま、自分の年収では毎月いくら天引きされるのか、既婚世帯との税負担格差はどこまで広がるのか。こども家庭庁が公表した最新試算データに基づき、年収別の具体的な負担額から制度の構造的欠陥、単身者が取るべき家計防衛策までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」という法的な税金は存在しないが、2026年4月開始の「子ども・子育て支援金」により社会保険料へ上乗せされ、実質的な手取り減少が発生する。
- 要点2:2026年最新試算によると、被用者保険(会社員)の満年度(2028年度)負担額は年収400万円で月約650円、年収600万円で月約1,000円、年収800万円で月約1,350円となる見込み。
- 要点3:配偶者控除や扶養控除、児童手当などの還元がない独身世帯は制度上の負担感・不公平感が強く、iDeCoや新NISA等を活用した自衛策が急務。
【2026年最新試算】話題の「独身税」はいくら?年収別の実質負担額シミュレーション
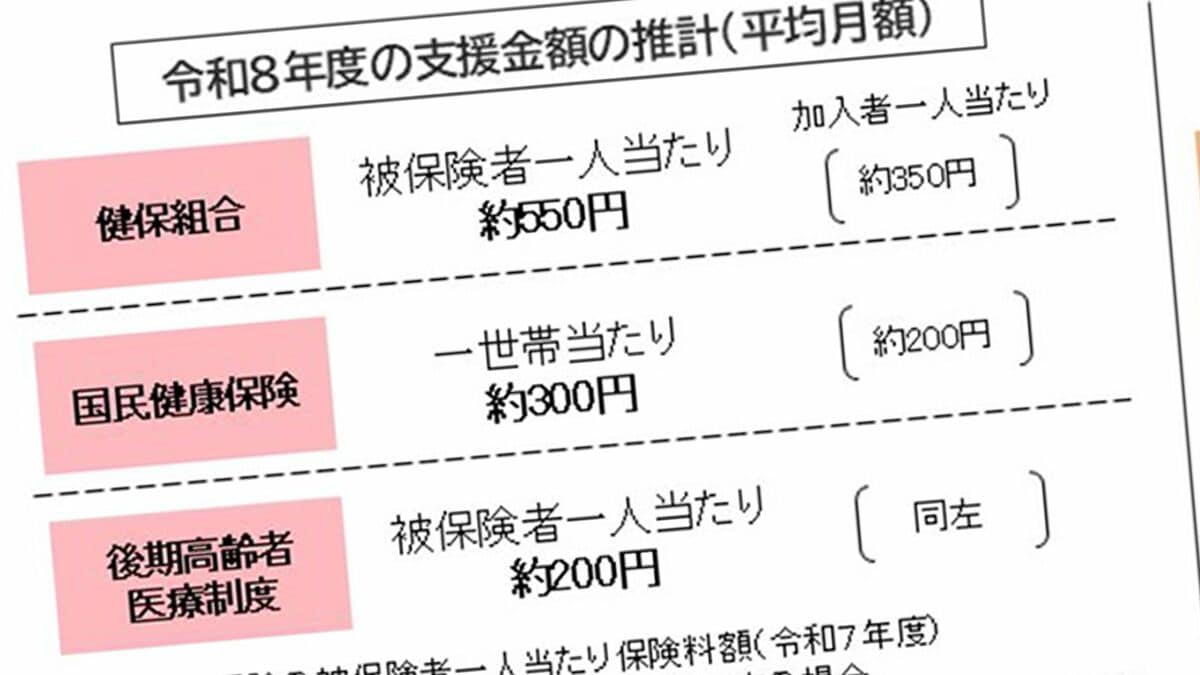
こども家庭庁が国会提出資料や公表試算で示したデータによると、子ども・子育て支援金は2026年4月から順次徴収が開始され、2028年度にかけて段階的に引き上げられます。公的医療保険(健康保険組合・協会けんぽ・共済組合・国民健康保険)の保険料率に上乗せされる形で、毎月の給与から天引きされます。
以下は、被用者保険(主に会社員・公務員)に加入する独身世帯における、年収別の月額および年間の支援金負担額(2028年度の満年度ベース)をまとめたシミュレーション比較表です。
| 年収区分(額面) | 月額負担額(試算) | 年間天引き額(試算) | 編集部の見解・影響度 |
|---|---|---|---|
| 年収200万円 | 約350円 | 約4,200円 | 若手・非正規層にとっては毎月の固定費増が直撃 |
| 年収400万円 | 約650円 | 約7,800円 | 平均的な会社員層。年間約8,000円の可処分所得減 |
| 年収600万円 | 約1,000円 | 約12,000円 | 月1,000円の大台に。年額換算で家計への体感差が大きい |
| 年収800万円 | 約1,350円 | 約16,200円 | 所得税・住民税の高率課税に加え、社会保険の二重苦 |
| 年収1,000万円 | 約1,650円 | 約19,800円 | 年間約2万円の手取り減少。上限設定の動向にも注視 |
※上記数値は、政府が試算した医療保険加入者1人あたりの平均拠出額(健康保険組合・協会けんぽ等の平均値)をもとに算出した推計値です。加入している健康保険組合の財政状況や標準報酬月額の等級により実際の金額は前後します。
「実質独身税」と呼ばれる理由|社会保険料上乗せと手取り減少のからくり
政府は本制度を「税金の増税ではなく社会保険の枠組みを活用した連帯」と説明しています。それにもかかわらず、なぜ世論では「実質独身税」「隠れ増税」と批判されるのでしょうか。その理由は3点に集約されます。
第一に、徴収された資金の使途が子育て世帯へ100%集中する点です。集められた財源は、児童手当の所得制限撤廃・高校生年代までの延長、共働き・共育て支援、保育サービスの拡充などに充てられます。これらは子育て世帯には直接還元されますが、子どもを持たない単身世帯には直接的な給付のリターンがありません。
第二に、税金ではなく社会保険料への上乗せという手法が採られた点です。消費税や所得税の増税には国会での徹底審議と法改正のハードルが存在しますが、社会保険料の料率変更は給与天引きの形式を取るため、国民が負担増を意識しにくい「ステルス増税」になりやすい構造を持っています。
第三に、近年の社会保険料引き上げラッシュによる手取りの圧迫です。厚生年金保険料の上限固定化以降も、介護保険料率の上昇や雇用保険料率の改定が続いており、支援金の上乗せによって単身者の手取り減少傾向にさらに拍車がかかる結果となっています。
独身世帯と既婚世帯の税負担格差|配偶者控除・扶養控除で広がる実質格差
単身世帯が抱く不公平感の根底には、既存の税制における「独身と既婚(子育て世帯)の税金格差」があります。日本の所得税・住民税制度は、世帯形成や扶養を優遇する控除制度が幾重にも組み込まれています。
代表的な格差の要因は以下の通りです。
- 配偶者控除・配偶者特別控除:配偶者の所得に応じて最大38万円(所得税)+33万円(住民税)の所得控除が適用され、課税対象所得が大幅に圧縮されます。
- 扶養控除:16歳以上の子どもや親を扶養している場合、1人あたり38万円〜63万円の控除が受けられます。
- 児童手当の支給:0歳から高校生年代まで、子ども1人あたり月1万〜3万円(第3子以降は拡充)の非課税現金給付が行われます。
独身者には基礎控除(所得税48万円・住民税43万円)や社会保険料控除以外に適用できる人的控除がほぼありません。同じ年収500万円であっても、独身者と配偶者・子ども2人を扶養する世帯とでは、年間で20万円〜40万円以上の可処分所得の開きが生じる計算になります。ここに支援金の天引きが加わることで、格差はさらに拡大します。

【実態検証】「手取りがまた減る」ネットの反応と単身者のリアルな現場感覚
大手ネット掲示板やSNS、知恵袋などのコミュニティでは、2026年の制度開始を前に単身者からの切実な投稿が相次いでいます。
「月額数百円から千円程度と言われても、物価高と光熱費高騰で生活防衛に必死な中では重い負担」「独身でいること自体がペナルティのように感じてしまう」「結婚したくても低賃金でできない若者から、さらに子育て費用を徴収するのは本末転倒ではないか」といった声が目立ちます。
取材現場で単身の会社員(30代・年収420万円)に話を聞いたところ、「給与明細を見るたびに社会保険料の欄ばかりが増えており、今回の支援金上乗せでさらに可処分所得が削られる。実質賃金が上がらない中で、将来への貯蓄すら難しくなっている」と厳しい表情を見せました。
ネット上の批判は単なる不満の吐露にとどまらず、「少子化対策のために現役世代の独身者を困窮させ、結果として未婚率をさらに押し上げる悪循環に陥っている」という制度設計そのものへの根本的な疑問へと発展しています。
世界各国の事例に見る「独身税」の歴史と政策的な教訓
歴史を振り返ると、少子化や財政難の解決を目的に独身者へ直接的・間接的な課税を行った国家は複数存在します。
紀元前の古代ローマ帝国で制定された「有子者優遇法(アウグストゥス法)」をはじめ、近現代では旧ソ連(1941年導入の無子税:子どもがいない20歳〜50歳の男性および20歳〜45歳の既婚女性の所得に6%課税)や、1968年のブルガリア人民共和国における独身税(5%〜15%の所得課税)が有名です。
これらの政策の結末はどうだったのでしょうか。ブルガリアの事例では、独身税の導入後に婚姻率や出生率が上昇するどころか、若年層の経済的困窮が進み、かえって出生率が低下しました。結果として同制度は廃止に追い込まれています。
海外の歴史的教訓が示すのは、独身者に経済的ペナルティを課しても結婚や出産の後押しにはならず、むしろ若年層の経済基盤を毀損するリスクが高いという事実です。日本の支援金制度も直接の「独身税」ではないものの、単身者の可処分所得を削る構造である以上、歴史と同じ轍を踏む危険性を専門家から指摘されています。

制度の盲点と誤解の是正|「独身だけが払う」わけではない制度の真実
ネット上では感情的な議論が先行し、事実と異なる誤解も見受けられます。正確な理解のために以下の盲点を整理しておく必要があります。
誤解①:「独身者だけが徴収される」という誤認
実際には、支援金はすべての公的医療保険加入者(既婚者・子育て世帯・高齢者含む)から一律に徴収されます。ただし、子育て世帯には児童手当の拡充など手厚い現金・現物給付が戻るため「実質プラス」になるのに対し、独身世帯は「天引きされるのみで還元ゼロ」となるため、結果として実質独身税と呼ばれるのです。
誤解②:「月数百円程度で大した影響はない」という見方
政府のPR資料では「加入者平均で月450円程度」といった低めの数字が強調されがちですが、これは低所得者や高齢者も含めた全体の平均値です。フルタイムで働く現役世代の会社員単身者の場合、年収400万〜600万円層で月650円〜1,000円、年間で約8,000円〜1万2,000円の負担増となり、決して無視できない金額です。
【プロの結論】制度依存から脱却する単身世帯の資産防衛策
社会保険料や税金の制度改定を個人で止めることはできません。単身者が実質的な手取り減少に対抗するためには、国が用意している税制優遇制度を徹底的に使い倒す「自衛策」が必須となります。
- iDeCo(個人型確定拠出年金):掛金の全額が所得控除の対象。年収500万円の人が月2万3,000円を拠出すると、年間約5万5,000円の税金(所得税・住民税)を直接軽減できます。
- 新NISAのフル活用:運用益・配当金が無期限で非課税となる新NISAを活用し、インフレと増税に負けない金融資産形成を自動化します。
- ふるさと納税:所得に応じた控除上限額内で寄附を行うことで、実質2,000円の負担で返礼品(食料品や日用品)を獲得し、生活防衛費を浮かせます。
国の制度に不満を募らせるだけでなく、合法的に課税所得を圧縮し、手取りを最大化する行動へシフトすることが、2026年以降を生き抜く賢明な選択です。
【独身 税 いくら】に関するよくある質問(FAQ)
Q1:子ども・子育て支援金の天引きは具体的にいつから始まりますか?
A1:2026年4月分(5月支給給与等)から徴収が始まります。初年度は低めの料率からスタートし、2028年度にかけて段階的に引き上げられ、満年度ベースの負担額に達するスケジュールです。
Q2:フリーランスや自営業の独身者の負担額はいくらになりますか?
A2:国民健康保険(国保)加入者の場合、前年の所得や自治体の保険料率に応じて算定されます。平均的な試算では月額約300円〜800円程度(年間約3,600円〜9,600円)が国保料に上乗せされます。
Q3:年収が上がると支援金の負担額も青天井で高くなりますか?
A3:健康保険の標準報酬月額には上限(健康保険組合等で月額139万円など)が設定されているため、一定の年収以上になると天引き額も頭打ちになります。ただし、高所得層ほど月1,600円〜2,000円超の年間最大負担を負うことになります。
まとめ:2026年からの社会保険料改定に備える実践的アプローチ
2026年4月から導入される子ども・子育て支援金は、名目上の税金ではないものの、単身世帯にとっては間違いなく「可処分所得を押し下げる実質的な独身税」として機能します。年収400万〜600万円の単身者であれば、年間約8,000円〜1万2,000円程度の手取り減少が現実のものとなります。
給料の額面が増えても手取りが増えない時代だからこそ、給与明細の控除額を正しく把握し、iDeCoや新NISA、ふるさと納税といった控除制度を余すことなく活用して手取りを守る姿勢が重要です。制度の動向を注視しつつ、自分自身の資産を守る実践的な一歩を踏み出しましょう。 (出典: 独身 税 いくら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。