社会保険料はいつ決まる?4〜6月の給与と手取り激減の真相
秋口の給与明細を開いた瞬間、「基本給が変わっていないのに手取りが数千円から1万円以上減っている」と息をのんだ経験はないでしょうか。毎月の給与から容赦なく差し引かれる健康保険料や厚生年金保険料ですが、その金額が「いつ、どのような基準で決定されているのか」を正確に把握している会社員は決して多くありません。
実は、私たちが1年間にわたって納める社会保険料のベースは、毎年「4月・5月・6月に支払われた給料」によってほぼ決定付けられています。新年度の繁忙期に重なって残業代が多くついた結果、翌秋から翌年夏にかけて想定外の負担増に直面するケースが後を絶ちません。2026年における最新の社会保険料率の動向を踏まえながら、決定時期の正確なタイムラインや随時改定の条件、損をしないための実践的な知識を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料は毎年「4月・5月・6月の給料(支払ベース)」の平均から標準報酬月額を算出し、9月に正式改定される。
- 要点2:会社員が手取りの激減を実感するのは「翌月徴収」が反映される10月支給の給料明細からで、原則翌年8月まで固定される。
- 要点3:大幅な昇給・降給時は「随時改定(月額変更届)」、産休・育休明けは「育児休業等終了時改定」で年の途中でも見直しが可能。
【2026年最新】社会保険料はいつ決まる?4月〜6月の給与が握る1年間の手取り
会社員が納める健康保険料、介護保険料(40歳以上)、厚生年金保険料を総称した社会保険料は、毎月の給与額に応じて1円単位でリアルタイムに計算されているわけではありません。事務処理の膨大な負荷を避けるため、日本年金機構および健康保険組合では「標準報酬月額」という等級区分を用いた仕組みを採用しています。
この標準報酬月額を決める中核的な年次イベントが「算定基礎届と定時決定」です。事業主は毎年7月1日現在で在職している従業員の4月・5月・6月の3か月間に支払った報酬を「算定基礎届」に記載し、7月10日までに年金事務所や健康保険組合へ提出します。行政機関がこの届出を審査・処理することで、その年の9月から翌年8月までの1年間に適用される新たな標準報酬月額が確定します。
ここで重要な落とし穴となるのが、「何月働いた分か」ではなく「何月に実際に口座へ振り込まれたか」という点です。例えば「当月末締め・翌月20日払い」の企業であれば、3月稼働分の給与が4月20日に支払われるため、3月・4月・5月の労働実績がそのまま算定の対象になります。年度末の繁忙期に残業がかさむ職種では、本人が無意識のうちに秋以降の社会保険料を自ら引き上げてしまう構図が存在しているのです。
10月支給分から手取りが激変する理由|健康保険料・厚生年金保険料の改定反映月
定時決定によって改定された保険料は「9月分」から新保険料が適用されます。しかし、現場の会社員が「手取りが突然減った!」と強い衝撃を受けるのは、9月ではなく「10月に支給される給与明細」を受け取ったタイミングです。これには法律上の給与天引きのルールが深く関係しています。
健康保険法および厚生年金保険法では、被保険者の生活資金を守る観点から「前月分の保険料を当月の給与から控除できる(翌月徴収)」と規定されています。大半の日本企業はこの翌月控除方式を採用しているため、以下のようなタイムラグが発生します。
・9月分保険料(新等級の適用開始) ➡ 10月支給の給料から天引き
・8月分保険料(旧等級の適用最終月) ➡ 9月支給の給料から天引き
一部の企業で導入されている「当月徴収(9月分を9月給与から引く形態)」を除き、一般的な会社員の可処分所得が大きく下がるのは10月給与です。厚生年金保険料の決定時期および健康保険料改定の反映月が10月振込分に集中するため、SNSや家計管理コミュニティでも「10月ショック」として毎年大きな話題を呼んでいます。
標準報酬月額の決め方と等級表の仕組み|残業代や通勤手当が及ぼす影響
社会保険料の計算方法と等級表の仕組みは、所得税や住民税の計算ロジックとは根本的に異なります。税金計算では非課税扱いとなる「通勤手当(交通費)」や「各種家族手当」「住宅手当」、そして「残業代(時間外労働手当)」の全額が標準報酬月額の計算対象(報酬)に含まれるのです。
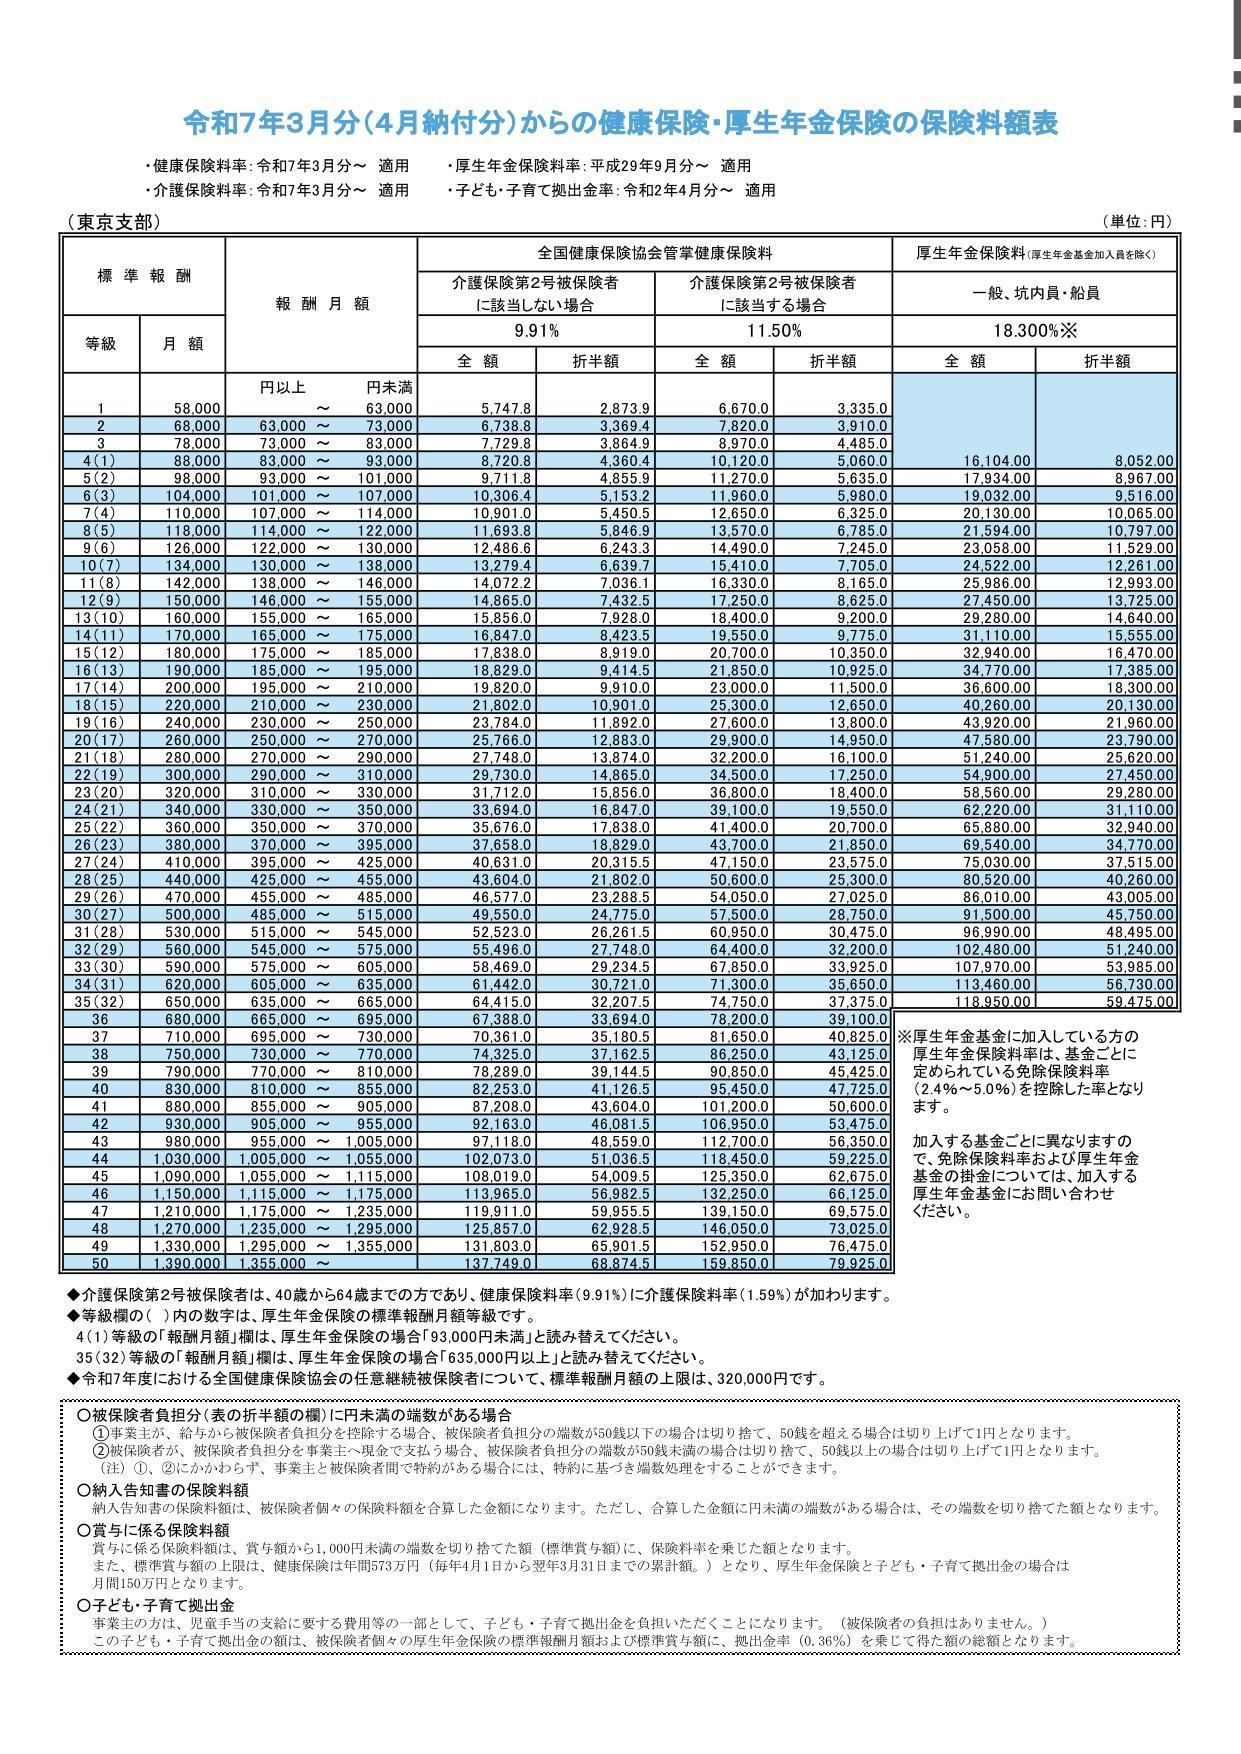
健康保険では第1級(5万8,000円)から第50級(139万円)、厚生年金保険では第1級(8万8,000円)から第32級(65万円)までの区分が定められています。4〜6月の総支給額の平均値がどの等級の幅に当てはまるかによって、毎月天引きされる保険料が決まります。
例えば、基本給が30万円の社員であっても、4〜6月に毎月5万円の残業代と2万円の通勤手当が支給されていた場合、総額は37万円となります。この場合、基本給相当の等級ではなく「37万円前後の等級」へと引き上げられ、健康保険料・厚生年金保険料を合算して会社折半後でも月額約1万円近く負担が増加します。通勤距離が長くて定期代が高い社員や、新年度に特異的な休日出勤が重なった社員は、基本給の実力値以上に重い保険料を1年間背負い続けるリスクがあるのです。

【実態比較】定時決定と随時改定(月額変更届)の違いと2026年最新料率
社会保険料の決定ルートには、年に一度の定時決定だけでなく、基本給などの固定給が大幅に変動した際に行われる「随時改定(月額変更届)」が存在します。定時決定を待たずに年度途中で保険料が切り替わるため、人事労務と従業員の双方が把握しておくべき必須項目です。
2026年現在の社会保険料率の最新推移を鑑みると、厚生年金保険料率は18.300%(労使折半で9.150%)で固定されている一方、健康保険組合や協会けんぽ(全国平均約10%前後)および介護保険料率(約1.6〜1.8%前後)は少子高齢化と医療費増大の煽りを受けて高止まりを続けています。両制度の相違点と特徴を以下の比較表に整理しました。
| 項目 | 定時決定(算定基礎届) | 随時改定(月額変更届) | 編集部の見解・評価 |
|---|---|---|---|
| 決定のタイミング | 年1回(毎年9月改定、10月控除) | 年間を通じて条件を満たした都度(4か月目から) | 定時決定は一律、随時改定は個別の給与激変に対するセーフティ・調整機能。 |
| 算定の基準月 | 4月・5月・6月の支払い給与 | 固定的賃金変動月を起点とする連続3か月 | 単なる残業の増減だけでは随時改定は起きず、基本給や手当の改定が必須要件。 |
| 発生する発動条件 | 原則として全被保険者が対象 | ①固定的賃金の変動 ②連続3か月の平均が従来より2等級以上の差が生じること | 2等級以上の開きが出ない限り保険料は据え置かれるため、小幅な昇給では変動しない。 |
| 2026年現在の実質負担 | 折半後で給与総額の約15%前後(介護該当者は+約0.8%) | 新等級に基づき即座に適用(例:4月昇給なら7月分から改定、8月控除) | 春闘でのベア実施企業では、昇給と同時に随時改定が発生し手取り増が相殺されるケースも。 |
昇給や育児休業終了時はどうなる?例外的な改定手続きと見落としがちな盲点
「春に昇給したのに、社会保険料はいつから変わるのか?」という疑問を抱くビジネスパーソンは多いはずです。昇給月の給与支給から起算して3か月間の平均報酬を計算し、従来の等級から2等級以上の差が生じた場合、4か月目(給料天引きは5か月目)から随時改定されます。例えば4月給与で大幅な昇給があった場合は、4月・5月・6月の給与実績をもとに7月分から改定され、一般的な会社員であれば8月支給分の給与から新たな高い保険料が引かれます。
一方、共働き世代にとって絶対に知っておかなければならない重要手続きが「育児休業終了時の改定手続き(育児休業等終了時改定)」です。育休から復帰した後は、時短勤務の選択によって復職前のフルタイム時代に比べて給与が大幅に減少することが珍しくありません。しかし、通常のルールに従うと、復帰直後も「休職前の高い標準報酬月額」で重い保険料が引き落とされ、手取りが壊滅的な打撃を受けてしまいます。
このセーフティネットとして設けられているのが、本人の申し出により事業主経由で提出する改定届です。復職後3か月間の給料をもとに、たとえ1等級の差であっても4か月目から速やかに標準報酬月額を引き下げることができます。加えて「養育期間の従前標準報酬月額のみなし措置」を同時に提出すれば、保険料負担は減額された給与基準に下がる一方で、将来受け取る厚生年金額の計算上は「出産前の高い給与水準で納めていた」とみなされる手厚い特例が存在します。制度を知っているか否かだけで、数十万円単位の可処分所得と将来年金に決定的な差が生まれます。

一般に知られていない盲点とネットの誤解|「4〜6月だけ残業を減らせば得をする」は本当か?
ネット上のQ&AサイトやSNSでは、毎年春先になると「4月・5月・6月の残業代を意図的にゼロにすれば、社会保険料を下げて手取りを最大化できる」という裏ワザがまことしやかに語られます。しかし、現場の社会保障制度の設計を冷静に分析すると、この言説には重大な誤解と見落としが含まれていることが分かります。
「手取り最大化の裏ワザ」に潜む3つの重大なデメリット
1. 将来受給できる老齢厚生年金の受給額が減少する
厚生年金保険料は掛け捨てではありません。現役時代に納めた標準報酬月額の総額に比例して、将来65歳以降に受け取る老齢厚生年金の額が増加します。標準報酬月額を極端に低く抑える行為は、老後のキャッシュフローを自ら削り取っていることと同義です。
2. 傷病手当金や出産手当金の給付日額が目減りする
万が一の病気やケガで働けなくなった際に支給される「傷病手当金」や、産休中の「出産手当金」は、直近12か月の標準報酬月額の平均値の「3分の2」が日額として支給されます。保険料を無理に下げた結果、有事の際の公的所得補償が大きく目減りするリスクを孕んでいます。
3. そもそも残業代をカットして得られる節約額より「得られなかった残業代」のほうが大きい
社会保険料(労使折半後)の自己負担率は約15%です。残業を月5万円分減らした場合、確かに保険料負担は月7,500円程度下がりますが、手元に入ってくるはずだった4万2,500円(税引前手取り相当)の現金収入そのものを失っています。「社会保険料を減らすために残業を断る」というのは、本末転倒な選択と言わざるを得ません。
【プロの結論】向いている人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間は「将来得られる不確実な年金」よりも「今月の可処分所得の目減り」に対して強い痛みを覚える「現在バイアス」を持っています。しかし、社会保険料の多寡をコントロールすべきかどうかは、各世帯のライフステージと就業環境によって明確に分かれます。
・春の残業抑制が合理的な人:
「どうせ年間を通じて残業上限が決まっており、繁忙期の山を別の月にシフトできる裁量労働者や企画職」や、「配偶者の扶養枠ギリギリで就業調整を行っているパートタイマー層」。
・意図的な調整を避けるべき人:
「近い将来に住宅ローン控除の最大化を目指している人」「近々産休・育休の取得を控えている世帯」「老後資金の公的年金比率を高めたい単身層」。目の前の社会保険料の額面に一喜一憂せず、自身の公的保障全体の資産価値として俯瞰することが極めて重要です。
【社会 保険 料 いつ 決まる】に関するよくある質問(FAQ)
Q1:4月〜6月の途中で体調を崩して欠勤し、給与が激減した場合はどうなりますか?
A1:算定基礎届の計算対象となるには、各月に「支払基礎日数」が原則17日以上(短時間労働者は別基準)必要です。病気欠勤などで17日未満となった月がある場合、その月は計算から除外され、残りの基準を満たした月だけで平均額が算出されます。3か月すべてが17日未満の場合は、従前の標準報酬月額がそのまま継続されます。
Q2:6月に支給される「夏のボーナス」も定時決定の計算に含まれますか?
A2:原則として含まれません。年に3回以下支給される通常の賞与(ボーナス)は「標準賞与額」として毎月の標準報酬月額とは別枠で計算され、その都度保険料が控除されます。ただし、年4回以上支給されるインセンティブや賞与は「通常の報酬」とみなされ、4〜6月に支給された分は定時決定の計算に含まれます。
Q3:入社1年目の新入社員や転職者の社会保険料はいつ決まるのですか?
A3:入社時は4〜6月の実績がないため、雇用契約書に定められた所定給与(見込み額)をベースに「資格取得時決定」が行われ、初任給からその等級で保険料が引かれます。その年の6月1日以前に入社した人は7月の定時決定の対象となり、9月から翌年の保険料が再決定されます。
まとめ:仕組みを正しく把握しキャッシュフローの激変に備える
社会保険料は毎年「4月・5月・6月の支給実績」に基づいて定時決定され、10月支給の給料から手取りの変動として表面化します。この年間スケジュールと決定プロセスをあらかじめ理解しておくだけで、「秋に急に生活費が足りなくなる」といった家計の混乱を未然に防ぐことができます。
昇給に伴う随時改定や、育休復職後の特例免除・改定手続きなど、社会保障制度には知っておくべき防御策が幾重にも張り巡らされています。不透明なネット上の言説に惑わされることなく、給与明細に記載された「標準報酬月額」の推移を定期的に点検し、中長期的な家計防衛とライフプラン設計に役立ててください。 (出典: 社会 保険 料 いつ 決まる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。