税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較
会計・税務の最高峰国家資格として並び称される「税理士」と「公認会計士」。どちらも数字を扱う専門職でありながら、その法的な独占業務、担う社会的使命、そして歩むキャリアパスには決定的な違いが存在します。進路選択に悩む受験生やキャリアチェンジを志すビジネスパーソンのみならず、企業の顧問契約を検討する経営層にとっても、両者の境界線を正しく把握することは極めて重要です。
2026年現在の資格試験制度改革や監査法人の初任給引き上げの波、さらには独立開業市場の最新動向を踏まえ、年収格差のリアルから試験難易度、公認会計士による税理士登録(ダブルライセンス)の実態まで、一次情報と業界データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「財務諸表監査」、税理士は「税務代行・税務書類作成・税務相談」が唯一無二の独占業務であり、前者は投資家保護、後者は適正な納税の実現を使命とする。
- 要点2:公認会計士資格を取得すれば無試験で税理士登録が可能である一方、中小企業の実務現場では税務の泥臭い対応力や顧客開拓スキルが独立の成否を分ける。
- 要点3:2026年最新データにおいて、監査法人勤務での30代年収1000万円到達率は公認会計士が優位だが、独立開業時の天井知らずの稼ぎやすさでは税理士のビジネスモデルが強固な基盤を持つ。
【決定的な違い】独占業務と社会的役割|財務諸表監査と税務代行の本質
税理士と公認会計士の最も根源的な違いは、法律によって定められた独占業務の対象と保護すべきステークホルダーにあります。
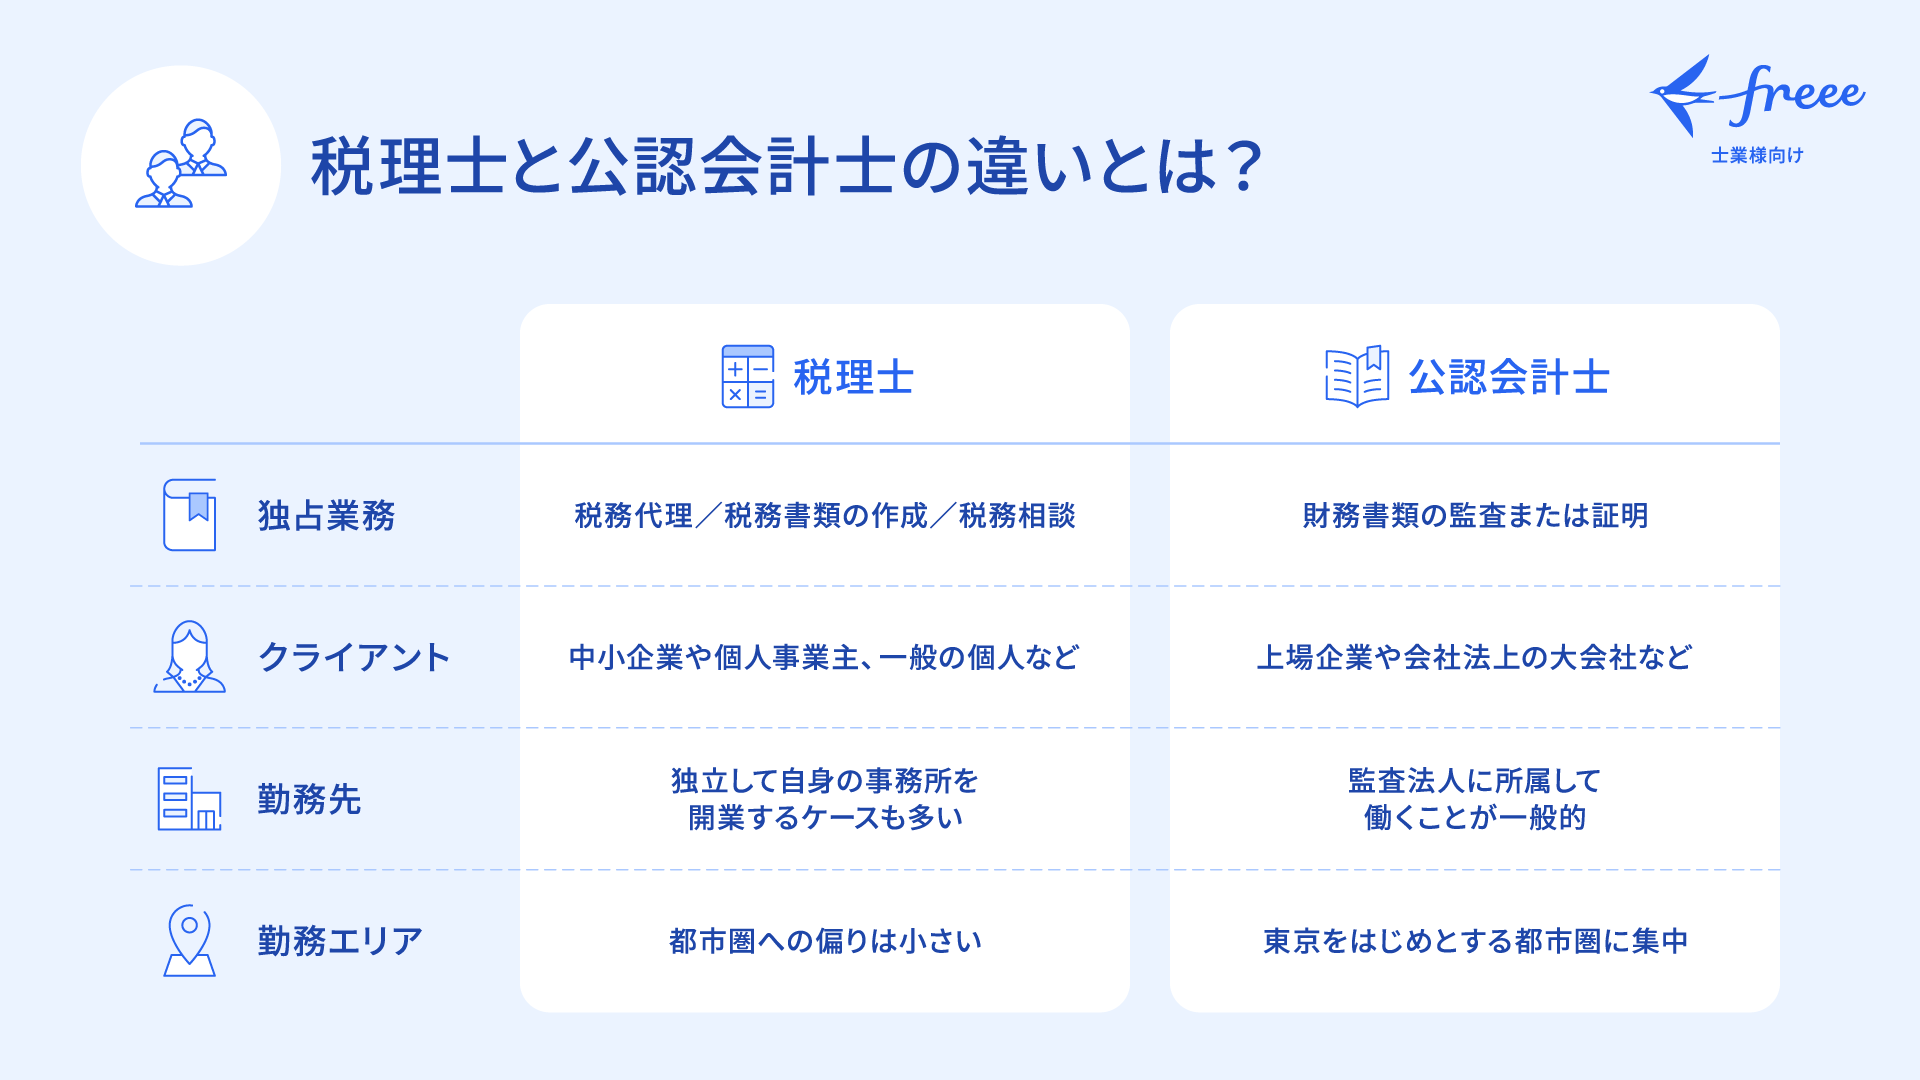
公認会計士の独占業務は、公認会計士法第2条に規定される「財務諸表監査」です。上場企業や大会社が作成した決算書(貸借対照表や損益計算書など)に虚偽や重大な誤りがないかを、外部の第三者として中立・公正な立場からチェックし、監査報告書で意見を表明します。その主たる目的は、株式市場の信頼性を保ち、一般投資家や債権者を保護することにあります。そのため、対象となるクライアントは必然的に大企業や上場企業、上場準備(IPO)企業が中心です。
対して税理士の独占業務は、税理士法第2条に定める「税務の代理」「税務書類の作成」「税務相談」の3つです。納税者が自らの所得や税額を正しく計算して申告できるようサポートし、申告納税制度の適正かつ円滑な運営を図ります。保護すべきは納税者(中小企業経営者や個人事業主)と国の適正な租税収入であり、クライアントの最も身近なパートナーとして伴走するポジションを取ります。
「企業の過去の数字を中立に検証・評価する(公認会計士)」のか、「経営者の懐に入り込み、適法な節税や申告を支援する(税理士)」のかというスタンスの違いが、日々の業務内容や求められるマインドセットの根本的な差異を生み出しています。
【徹底比較】試験難易度・合格率・勉強時間のリアルと2026年最新制度
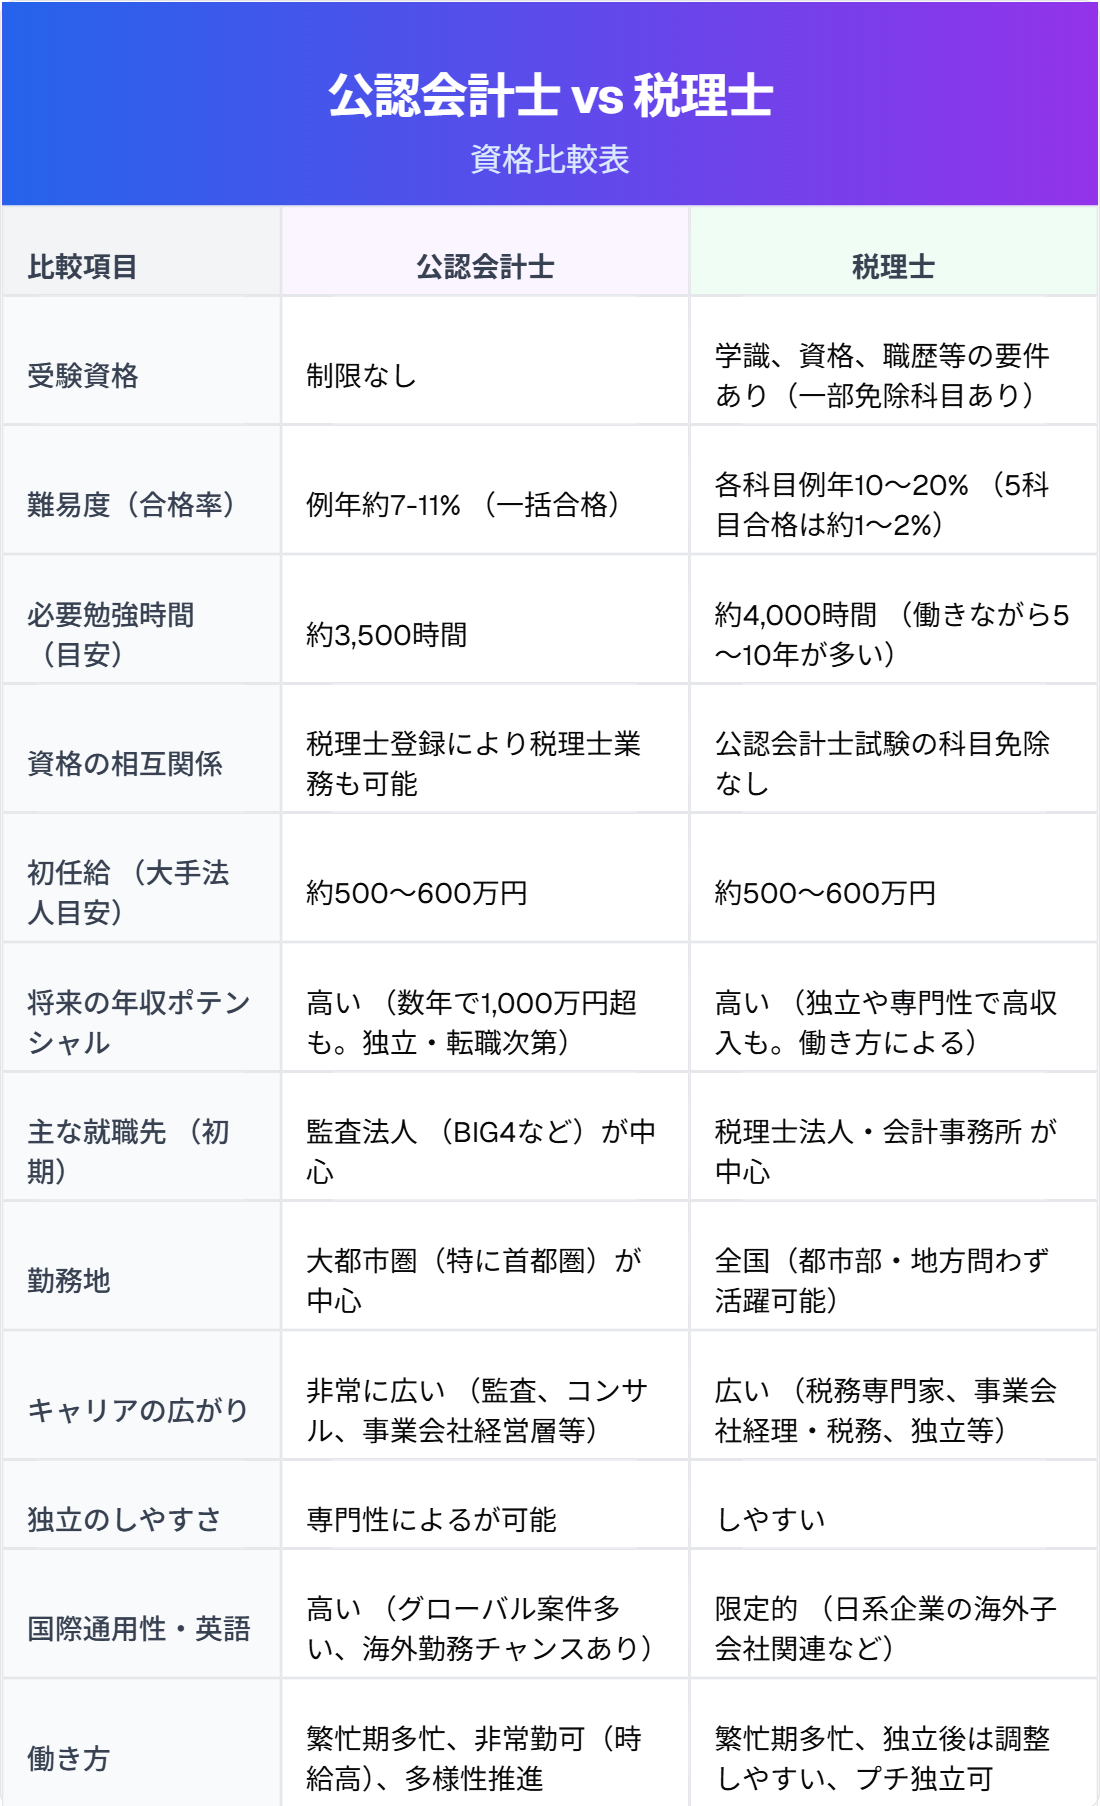
両資格の取得ルートは構造が大きく異なります。公認会計士試験が一括合格を目指す総合戦であるのに対し、税理士試験は1科目ずつ積み上げる長期持久戦です。2026年現在の主要な比較データを下表にまとめました。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 独占業務 | 財務諸表監査・証明業務 | 税務代理・税務書類作成・税務相談 | 大企業の市場規律を守るか、中小の納税を支えるかの違い |
| 受験資格 | 学歴・年齢不問(誰でも受験可能) | 会計科目は学歴不問、税法科目は一定の要件あり | 制度緩和により、双方とも若年層・大学生の参入が加速 |
| 試験形式・合格要件 | 短答式(年2回)+ 論文式(年1回)の一括突破 | 科目合格制(必須・選択含め全5科目合格) | 短期集中なら会計士、社会人の働きながら受験は税理士向き |
| 目安勉強時間 | 3,500〜5,000時間(2〜4年集中) | 3,000〜4,500時間(3〜7年継続) | 総学習量は同等だが、税理士は長期化による精神的負担大 |
| 最終合格率 | 約7〜10%(短答・論文の総合) | 各科目10〜15%(5科目到達率は約2〜3%) | 税理士の5科目官報合格は極めて過酷な倍率 |
| 免除制度 | 短答・論文科目の一部免除(有効期限付き) | 大学院免除(修士論文で税法2科目や会計1科目免除) | 税理士志望者における大学院ルートの利用者が定着 |
税理士試験における受験資格の緩和が進み、会計科目(簿記論・財務諸表論)は学歴不問で誰でも受験可能となったことで、高校生や大学低学年の挑戦が増加しています。また、大学院修士課程を修了して税法科目の一部免除を受けるルートは、働きながら確実に資格取得を目指す社会人受験生の王道戦略として確立されています。
【年収格差の真相】監査法人と会計事務所のキャリア|年収1000万到達の難易度
ネット上の掲示板やSNSで頻繁に議論される「税理士と公認会計士の年収格差」ですが、就職直後から30代前半までの平均年収においては、公認会計士が明確にリードする傾向があります。
公認会計士の多くは、合格後にBig4(PwC、デロイト トーマツ、KPMG、EY)をはじめとする大手監査法人へ就職します。監査業界の人手不足や初任給引き上げのトレンドを受け、2026年時点の初年度年収は550万〜650万円前後に達しています。シニアアソシエイトからマネージャーへ昇格する30代前半〜半ばには、基本給と残業代、各種手当の合算で年収1000万円の大台に到達する割合が極めて高いのが実態です。
一方、税理士の主戦場となる中小会計事務所や税理士法人では、初任給が350万〜450万円前後からのスタートとなるケースが珍しくありません。大手税理士法人や資産税特化型ファームであれば高年収を狙えますが、一般的な個人事務所に勤務し続ける場合、勤務税理士としての年収は600万〜850万円程度で頭打ちになる事例が多く見られます。
しかし、「独立開業後の上限値」に視点を移すと、評価は一変します。
税理士業は、毎月の記帳代行や税務相談による「月額顧問料(ストックビジネス)」が強固であり、中小企業40〜50社と安定契約を結ぶことで、個人開業でも年収1500万〜3000万円超を達成することが十分に可能です。対照的に、公認会計士の監査業務は組織力と厳格な品質管理体制が求められるため、個人事務所単独で上場企業監査を受注することは制度的・実務的にほぼ不可能です。公認会計士が独立して年収数千万円を稼ぎ出すには、税理士登録を行って中小企業の税務顧問を獲得するか、M&AアドバイザリーやFAS(財務アドバイザリー)、IPOコンサルティングなどの専門領域に特化する必要があります。
【ダブルライセンスの評判】公認会計士の税理士登録メリットと実務の壁
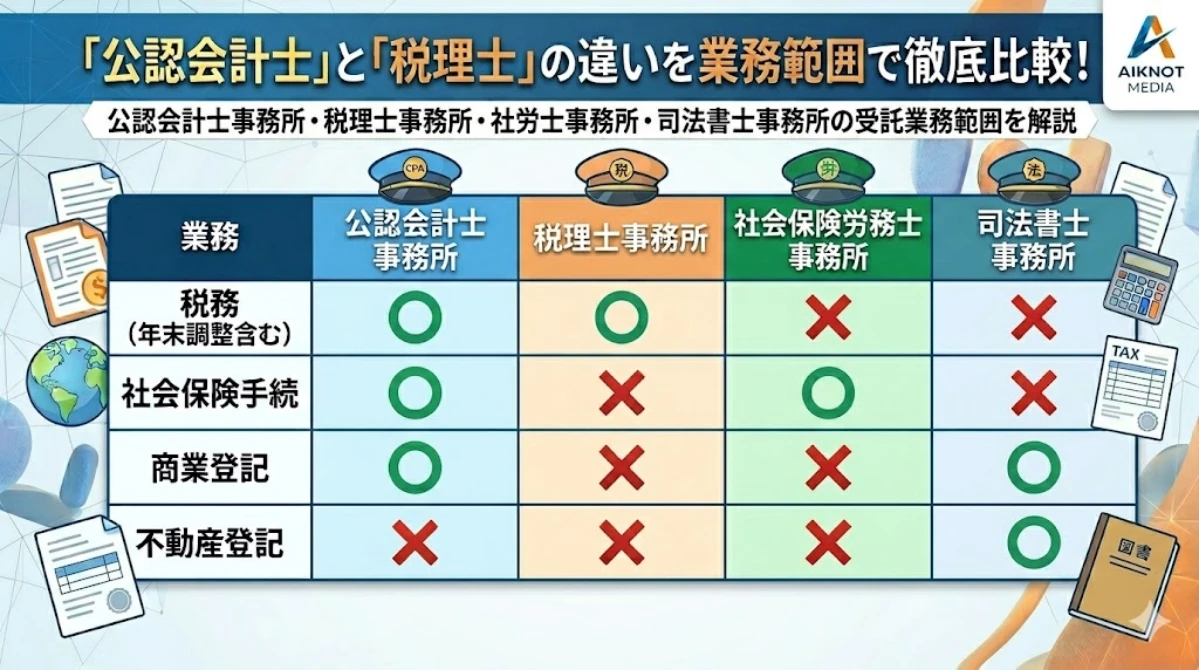
公認会計士法および税理士法の規定により、公認会計士資格を持つ者は、所定の登録手続きと研修を経ることで無試験で税理士登録を行うことが可能です。この制度は公認会計士にとって非常に強力なセーフティネットであり、最大の武器とみなされています。
しかし、実務の現場では「会計士のダブルライセンス」に対して特有の評判とギャップが存在します。
監査法人で大企業の財務諸表チェックばかりを経験してきた公認会計士が、税理士登録をして即座に中小企業の税務現場に入ると、次のような壁に直面します。
- 実務税法の知識不足:監査で扱う会計基準と、中小企業に適用される法人税法・消費税法・所得税法・相続税法の細かな実務判断には大きな隔たりがある。
- 経営者との泥臭いコミュニケーション:論理的な正しさや監査的視点(疑う姿勢)を中小企業経営者にそのままぶつけると、「頼れる相談役」ではなく「口うるさい検査官」と受け取られ、契約解除を招くリスクがある。
- 記帳・仕訳の現場作業:大企業の内部統制を評価することと、未整理の領収書の山から帳簿を組み上げる作業では、求められるスキルが全く異なる。
そのため、現場で高い評価を得ている公認会計士・税理士のダブルライセンス保持者は、監査法人を退職した後に数年間中堅税理士法人で実務を修行するか、あるいは税務を任せられる有能な税理士・番頭格のスタッフを共同経営者として巻き込む形で独立を成功させています。
【実態検証】現場目線で見えたリアル|利用者の生の声とネットの誤解
「どちらの資格が上か」「どちらに依頼すべきか」をめぐっては、現場のリアルな声と一般的な認識の間にいくつかの乖離が存在します。
よくある誤解1:「公認会計士がいれば、すべての税務も完璧に対応できる」
前述の通り、公認会計士の本来の専門領域は会計監査と開示です。高度な事業承継対策や複雑な相続税申告、ニッチな税制適格要件の判断などは、長年税務畑一本で腕を磨いてきた専業のベテラン税理士のほうが圧倒的に精緻なソリューションを提供できるケースが多々あります。
よくある誤解2:「税理士はAIに代替されて将来性がない」
単なる仕訳入力や単純な確定申告書の作成は自動化が進んでいますが、経営者の資金繰り相談、事業再生、節税と融資対策の両立といった「感情と戦略が絡む泥臭い意思決定支援」は依然として人間税理士の独壇場です。ネット上での「AI脅威論」をよそに、優秀な税理士事務所には顧問先からの紹介案件が絶え間なく流入しています。
企業側の顧問契約における選び方の基準
クライアント企業が顧問契約を結ぶ際の選択基準は明確です。
- 公認会計士(または会計士系ファーム)を選ぶべき企業:将来的に株式上場(IPO)を視野に入れている、ベンチャーキャピタルからの資金調達を控えている、大企業子会社で連結決算やIFRS(国際財務報告基準)対応が求められる企業。
- 税理士を選ぶべき企業:地域密着型の中小企業、個人事業主、売上規模が数十億円未満の未上場企業、オーナー個人の資産税・相続税対策までトータルで親身に相談したい企業。
【プロの結論】どっちを目指すべきか?向いている人・おすすめできない人の判断基準
双方は似て非なる専門職であり、目指すべき人物像や適性は180度異なります。自身のキャリア志向や学習環境に照らし合わせた判断基準を提示します。
公認会計士を目指すべき人・おすすめできる条件
- 20代前半〜中盤で、1〜3年間の勉強時間をフルコミットできる環境にある人
- 大企業やグローバルビジネスのダイナミズムに触れ、組織の一員としてスケールの大きい仕事をしたい人
- 30代前半までに年収1000万円前後を安定して達成し、高収入の確実性を高めたい人
- 将来的にCFO(最高財務責任者)や経営コンサルタント、M&Aプロフェッショナルへの転身を狙う人
税理士を目指すべき人・おすすめできる条件
- 働きながら科目合格を積み重ね、着実にステップアップしたい社会人・主婦(夫)
- 将来的に自分の看板で独立開業し、定年なく生涯現役で高収入・地域密着ビジネスを展開したい人
- 大企業の組織論よりも、中小企業経営者や個人と直接膝を突き合わせる伴走支援にやりがいを感じる人
- 大学院の科目免除制度などを活用し、計画的に資格を確実に取得したい人
【税理士 公認 会計士 違い】に関するよくある質問(FAQ)
Q1:公認会計士の資格を持っていれば、誰でもすぐに「税理士」と名乗って仕事ができますか?
A1:試験は免除されますが、自動的に名乗ることはできません。日本税理士会連合会の税理士名簿への登録手続きを行い、登録免許税や所定の会費を納め、実務補習等の要件を満たして初めて「税理士」としての業務および肩書きの使用が可能になります。
Q2:税理士から公認会計士になるための免除制度はありますか?
A2:税理士試験合格者に対して、公認会計士試験の短答式試験「財務会計論」および論文式試験「租税法」が免除される制度があります。ただし、監査論や企業法、管理会計論などの主要科目は免除されないため、本格的な受験対策が必要です。
Q3:年収面でどちらが将来的に夢がありますか?
A3:若手から中堅期における「平均年収の高さと安定感」は公認会計士に軍配が上がります。一方で、個人事務所を開業して優良な顧問先を多数抱えたり、資産税特化で巨額報酬を得たりする「独立後の上限の青天井さ」という観点では、税理士も全く引けを取りません。どのようなビジネスモデルを構築するかによって結果は大きく分かれます。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、優劣を競う関係ではなく、日本経済を支える「車の両輪」として異なる使命を担っています。大企業を対象とした監査と資本市場の番人である公認会計士、中小企業や個人納税者の最も身近な伴走者である税理士。その役割の根本的な違いを理解することが、資格取得を目指す上でも、ビジネスで最適なプロフェッショナルを選ぶ上でも、失敗を防ぐ最大の鍵となります。
自身の年齢、生活環境、目指したい働き方、あるいは自社の成長フェーズと直面している経営課題を冷静に見極め、最適な選択肢を見定めてください。 (出典: 税理士 公認 会計士 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。