私立大学の学費は4年でいくら?2026年最新相場と値上げの真相
大学進学を控えた家庭にとって、避けて通れない最大の関門が「学費の資金計画」です。文部科学省の直近調査や各大学の公表データを見ても、私立大学の納入金は上昇の一途をたどっており、保護者の間からは「4年間で本当に払い切れるのか」「兄弟姉妹が重なったら家計が崩壊する」という悲鳴にも似た相談が教育現場やFP窓口へ殺到しています。
都市部の大規模私立大学を中心とした相次ぐ授業料改定、2026年現在の高等教育無償化(修学支援新制度)の拡充状況、そして文系・理系・医学部ごとの圧倒的な金額格差など、知っておくべき実情は複雑化しています。本稿では、最新データと取材現場の証言をもとに、私立大学の学費構造から支払いに窮した際の現実的打開策までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:私立大学の学費は4年間で文系が約420万〜450万円、理系が約570万〜620万円、医学部は6年間で2,000万〜4,500万円超が相場。
- 要点2:相次ぐ値上げの背景には、光熱費・物価高騰、DX推進・研究設備費の増大、さらに私学助成金の厳格化という構造的要因が存在。
- 要点3:2026年最新の多子世帯向け無償化制度には「扶養人数の年次ズレ」という落とし穴があり、全額無条件免除ではないため精緻な資金防衛が必須。
【学部別一覧】私立大学の学費4年間相場と初年度納入金の内訳
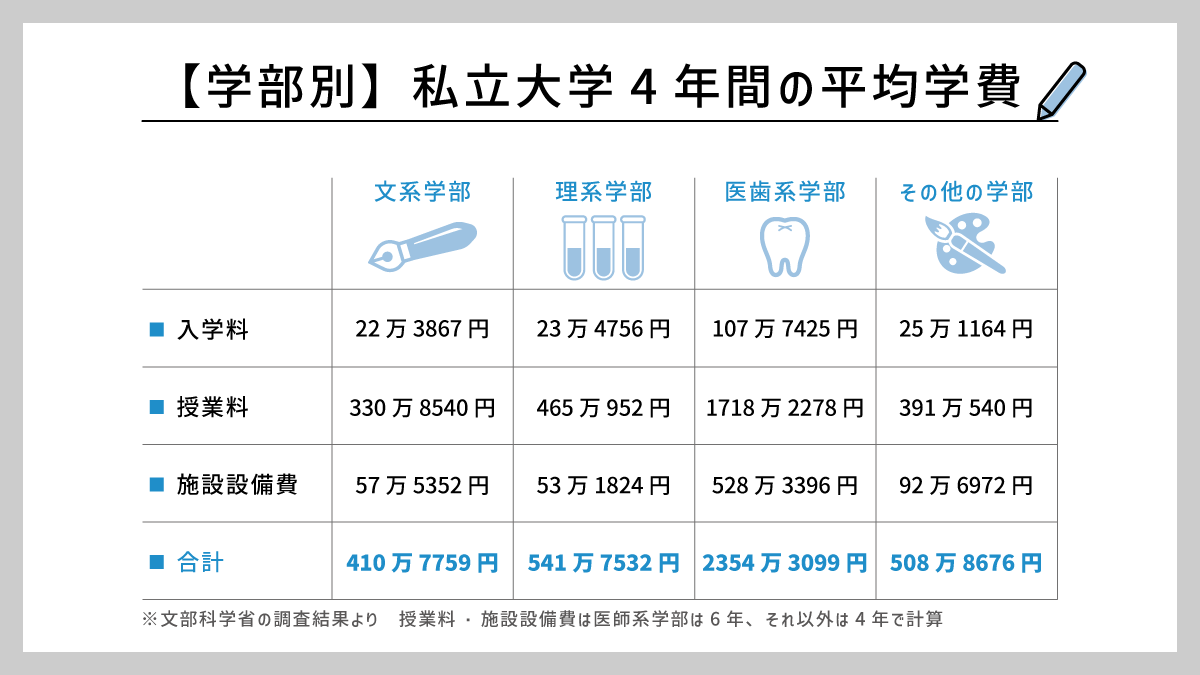
私立大学への進学を検討する際、まず把握すべきは初年度にまとまって必要となる初期費用と、卒業までの累計総額の差です。文部科学省が公表している「私立大学等の入学者に係る学生納入金等調査」および主要私立大の最新募集要項を分析すると、学部系統ごとのコスト格差は歴然としています。
初年度納入金平均相場は、入学金、授業料、施設設備費、諸会費(学会費や後援会費など)の合算で構成されます。特に初年度は合格直後に数十万円規模の入学金を振り込む必要があり、その内訳を理解していなければ資金ショートを招きかねません。
| 学部系統 | 初年度納入金平均相場 | 私立大学学費4年間の総額目安 | 主な費用内訳と特徴 |
|---|---|---|---|
| 文系(法・経・文・商など) | 約120万〜135万円 | 約410万〜450万円 | 入学金約20万〜25万円、授業料約80万〜90万円、施設設備費約15万〜20万円。実験実習が少ない分、理系より抑制的。 |
| 理系(理工・農・情報など) | 約160万〜185万円 | 約560万〜630万円 | 実験実習費や高額な設備維持費が加算。情報系学部ではPC指定購入やソフトウェアライセンス料が別途発生。 |
| 医歯薬系(6年制) | 約400万〜950万円 | 約2,100万〜4,500万円超 | 私立医学部は6年制。初年度納入金だけで都心の新築マンション頭金に匹敵。薬学部でも6年総額で約1,200万〜1,400万円。 |
私立大学文系理系学費比較を行うと、4年間の差額は平均して約150万〜180万円に達します。さらに大学院進学率が4割〜6割を超える理工系分野では、修士課程2年分の学費(約200万円)が上乗せされるケースも珍しくありません。高校生の志望校選びの段階で、学部系統の違いが家計に及ぼすインパクトを正確に計算しておく必要があります。
相次ぐ私立大学学費値上げの裏側|物価高と補助金削減が招く構造問題
「なぜ、これほど学費が上がり続けるのか」。受験生を持つ家庭から最も多く寄せられる疑問の核心には、大学経営を圧迫する3つの構造的要因が存在します。
第1の要因は、エネルギー価格・資材高騰とキャンパスDX化のコスト爆発です。大規模私立大学のキャンパス運営にかかる電気代や施設維持費は、数年前と比較して20〜30%近く跳ね上がっています。加えて、生成AI時代に対応した研究用サーバーの導入や高速ネットワーク環境の整備、ハイブリッド授業の維持には億単位の継続投資が避けられません。
第2に、文部科学省による私立大学等経常費補助金の抑制が挙げられます。国からの補助金割合が長期低落傾向にある中、18歳人口の急減によって定員割れを起こす私立大学が全体の過半数に迫っています。学生募集力のある上位私立大学であっても、定員超過に対するペナルティ基準が厳格化された結果、定員を絞りながら教育の質を保つために「1人あたりの授業料単価を引き上げる」選択を取らざるを得ないのです。
ある首都圏有名私大の財務担当幹部は、取材に対して苦渋の表情でこう明かしています。「教育設備の老朽化更新を後回しにすれば、国際競争力や就職実績が落ち、結果として志願者が離れる。学費の値上げは苦渋の決断だが、教育研究の質を死守するための防衛策でもある」。
医学部から学費が安い大学まで|学費格差と独自ランキングのリアル
ひと口に私立大学と言っても、選ぶ大学や学部によって用意すべき金額には10倍以上の開きが生じます。極端な二極化が進む現場の数値を見てみましょう。
私立大学医学部学費ランキングの頂点と底辺を比較すると、その格差は顕著です。国際医療福祉大学(6年間総額約1,850万円)や順天堂大学(同約2,080万円)、慶應義塾大学(同約2,200万円)が「比較的学費を抑えた私立医学部」としてトップ層に君臨する一方、地方の伝統校や単科医科大の中には6年間で4,000万円を超え、寄付金を含めると5,000万円近くに達する大学も存在します。
対照的に、私立大学学費ランキング安い順に着目すると、昼夜開講制や通信教育課程を併設する大学、あるいは自治体からの公費支援を受ける公立大学法人化された元私立大、さらに地方自治体と連携協定を結ぶ地域密着型大学などが浮上します。例えば、放送大学をはじめとする通信制なら4年間で約70万〜100万円、夜間主コースを維持する私立大であれば4年総額200万円台前半に抑えられる選択肢も残されています。
「ブランド名だけで選ぶと破産するが、地方の公立化私大や独自の特待生枠(学費全額免除制度)を狙えば、国公立大学並みの費用で私立の充実したキャリア支援を享受できる」という実利的な進路選択が、昨今の受験生家庭の間で着実に広がっています。

【2026年最新】私立大学学費無償化と給付型奨学金の「実質的な壁」
2025年度から段階的に拡充された「多子世帯に対する大学無償化(所得制限の撤廃)」は、2026年現在も大きな注目を集めています。しかし、制度の名称だけを見て「子どもが3人いれば学費が完全にタダになる」と誤解している家庭が後を絶ちません。
給付型奨学金授業料減免制度の現実を精査すると、そこには支援上限額の壁が存在します。私立大学の場合、年間の授業料減免上限額は約70万円(入学金は約26万円)に設定されています。前述の通り、私立理系の年間授業料は120万〜150万円に達するため、上限額を差し引いても年間50万〜80万円程度の自己負担は確実に残る計算です。
さらに深刻なのが「扶養人数のカウントルール」という落とし穴です。多子世帯の無償化要件は「扶養している子どもが同時に3人以上いること」が原則です。長男が大学を卒業して就職し、親の健康保険や税制上の扶養から外れた瞬間、下の子2人は「多子世帯」の枠組みから除外され、全額自己負担へ逆戻りします。「長男の在学中は支援を受けられたが、次男と三男の大学在籍期間に制度対象外となり、資金計画が破綻した」という事例が多発しています。
世帯年収別学費負担の限界|学費が払えない時の現実的対処法
大学進学における世帯年収別学費負担のシミュレーションを行うと、年収600万〜800万円の中間層が最も重い経済的圧迫を受けている実態が浮き彫りになります。低所得世帯向けの手厚いセーフティネットから外れる一方、教育費インフレを余裕で吸収できる富裕層のような金融資産を持たないためです。
万が一、在学中に家計急変や失職等で「私立大学学費払えない」という事態に直面した場合、絶対に放置してはいけません。滞納が一定期間続けば「除籍処分」となり、修得した単位すら剥奪されるリスクがあります。現場で即座に取るべき対処法は以下の通りです。
まずは大学の学生課・財務課へ直行し、「延納・分納(学費分納願)」の手続きを申請することです。多くの私立大学では、所定の期日までに申請書と理由書を提出することで、納入期限を2〜3カ月先へ延長したり、前期分を2〜3回に分割して納入することが認められています。
次いで、日本学生支援機構(JASSO)の「緊急採用・応急採用奨学金」への申請、あるいは国の教育ローン(日本政策金融公庫)の活用を検討します。国の教育ローンは固定金利で上限350万円(一定条件で450万円)まで借入可能であり、信販会社の学費ローンと比較して金利負担を大幅に抑制できます。
【プロの結論】親子関係の社会学から見出すべき「教育費の心理的バウンダリー」
教育社会学や臨床心理学の知見から近年の学費問題を分析すると、親世代の「子どもには自分以上の学歴を与えたい」という過剰適応と、子どもの進路に対する心理的共依存が危険なレベルに達しているケースが見受けられます。
親が老後資金を完全に削り、多額の借金を背負ってまで私立大学の学費を肩代わりする行為は、一見すると「深い愛情」に見えます。しかし心理的バウンダリー(自他境界)が曖昧な家庭では、就職後に「これだけのお金をかけたのだから、大企業に入れ」「親の言う通りの人生を歩め」という無意識の心理的支配(いわゆる教育虐待や共依存的支配)へ変質し、子どもの精神的自立を阻害する重大なリスクを孕んでいます。
健全な親子関係を保つためには、「家庭として支援できる拠出限界額」をオープンに開示し、不足分は子ども自身が貸与型奨学金を背負って卒業後に返還していく覚悟を持たせることも、成熟した大人の教育プロセスと言えます。
【プロの結論】私立大学進学をおすすめできる家庭・慎重になるべき家庭の条件
進路決定において、感情論を排した冷徹な見極め基準を提示します。
【私立大学進学をおすすめできる家庭】
・親の老後資金(最低限の生活防衛資金)を侵食せずに4年間の学費をキャッシュフローから捻出できる家庭。
・志望校に明確な研究設備・人脈・キャリア支援の強みがあり、将来の投資対効果(就職先や生涯賃金)を数字で説明できる学生。
・給付型奨学金や特待生選考を主体的に勝ち取る意欲と学力を備えている学生。
【進学判断を慎重に再考すべき家庭】
・「周りがみんな大学へ行くから」という漠然とした理由で、親が退職金を担保にした高金利ローンに手を染めようとしている家庭。
・多子世帯無償化の表面的な宣伝を鵜呑みにし、扶養人数が外れた後のシミュレーションを怠っている家庭。
・留年や休学のリスクを想定しておらず、1年分の学費追加で家計が即座に破綻する余力のない家庭。

一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、学費に関して事実に反する極論が飛び交っています。最も多い誤解が「国公立大学なら私立より絶対に圧倒的に安い」という盲信です。
確かに授業料単体で見れば国公立大学(4年間で約242万円)は私立文系より約180万円安価です。しかし、地方の国公立大学へ進学して一人暮らしを始めた場合、家賃・食費・光熱費などの仕送り費用として4年間で400万〜500万円が別途必要になります。結果として、「自宅から通える私立大学」に進学した方が、4年間のトータル支出は数百万円安く収まるケースが多々あります。「学費単体」ではなく「居住費を含めた総支出」で比較することが必須です。
【私立 大学 学費】に関するよくある質問(FAQ)
Q1:私立大学の初年度納入金はいつまでに支払う必要がありますか?
A1:一般選抜の場合、合格発表後1〜2週間以内に「入学金(約20万〜25万円)」を納入し、その後2月中旬〜3月上旬にかけて残りの前期授業料・施設費を納める2段階方式が一般的です。国公立大学の合否を待たずに入学金が必要となるため、併願校の納入期日スケジュールの管理が極めて重要です。
Q2:学費以外に4年間でかかる隠れた実費には何がありますか?
A2:教科書・専門書代(年間約3万〜5万円)、ゼミ・研究室の合宿費、資格取得講座代、情報端末(ノートPC)指定購入費(約15万〜25万円)、実習交通費などがかかります。理系や医療系では白衣や実験器具代、国家試験対策費用が別途数十万円単位で必要です。
Q3:学費を滞納した場合、いつ除籍になってしまいますか?
A3:大学の学則によりますが、前期分であれば6月〜7月末、後期分であれば12月〜翌年1月末を最終納入期日とし、督促に応じず延納手続きも行わない場合、学期末をもって除籍処分となるのが通例です。除籍になると在籍証明や単位取得証明が発行されなくなるため、払えない兆候が出た時点で速やかに窓口へ相談してください。
まとめ:教育費インフレ時代を生き抜く冷静な資金計画を
2026年現在の大学進学環境において、私立大学の学費はもはや「受かってから考える」ものではなく、「出願前に完済までのロードマップを描いておく」リスク管理の対象となりました。
文系・理系の相場差、相次ぐ値上げの構造要因、そして無償化制度の適用条件を正しく把握し、制度の隙間に落ちない複線的な資金準備を進めることが何より求められます。ブランドや世間体に流されることなく、家庭の財務健全性と子どもの将来展望が真に調和する進路を、冷静に見定めてください。 (出典: 私立 大学 学費(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。