遺族厚生年金の金額早見表!年収別の受給額と2026年改正の注意点
一家の大黒柱や配偶者に万が一の事態が起きた際、残された家族の生活を支える最大の公的セーフティネットが「遺族厚生年金」です。しかし、実際に自分がいくら受け取れるのか、子どもの有無や自身の働き方によって受給額がどう変動するのかを正確に把握している人は多くありません。
厚生労働省による年金制度改革の議論が進み、2026年には遺族年金制度の見直し方針が大きく注目を集めています。いざという局面に直面したとき、生活設計の狂いを防ぐためには事前の正確な試算と法的な仕組みの理解が欠かせません。本稿では、年収や加入期間ごとの受給額早見表を中心に、中高齢寡婦加算の仕組みから申請実務のポイントまで、徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族厚生年金の基本受給額は「亡くなった人の老齢厚生年金(報酬比例部分)の4分の3」であり、年収と加入月数で決まる。
- 要点2:18歳到達年度末までの子どもがいる場合は「遺族基礎年金」が上乗せされ、子どもが独立した後の40歳〜65歳未満の妻には「中高齢寡婦加算」が支給される。
- 要点3:2026年の制度改正議論では、子のない配偶者に対する受給期間の見直しや男女格差の是正が進められており、共働き世帯のマネープランに直接影響を与える。
【2026年最新】遺族厚生年金の年収別・加入期間別「金額早見表」
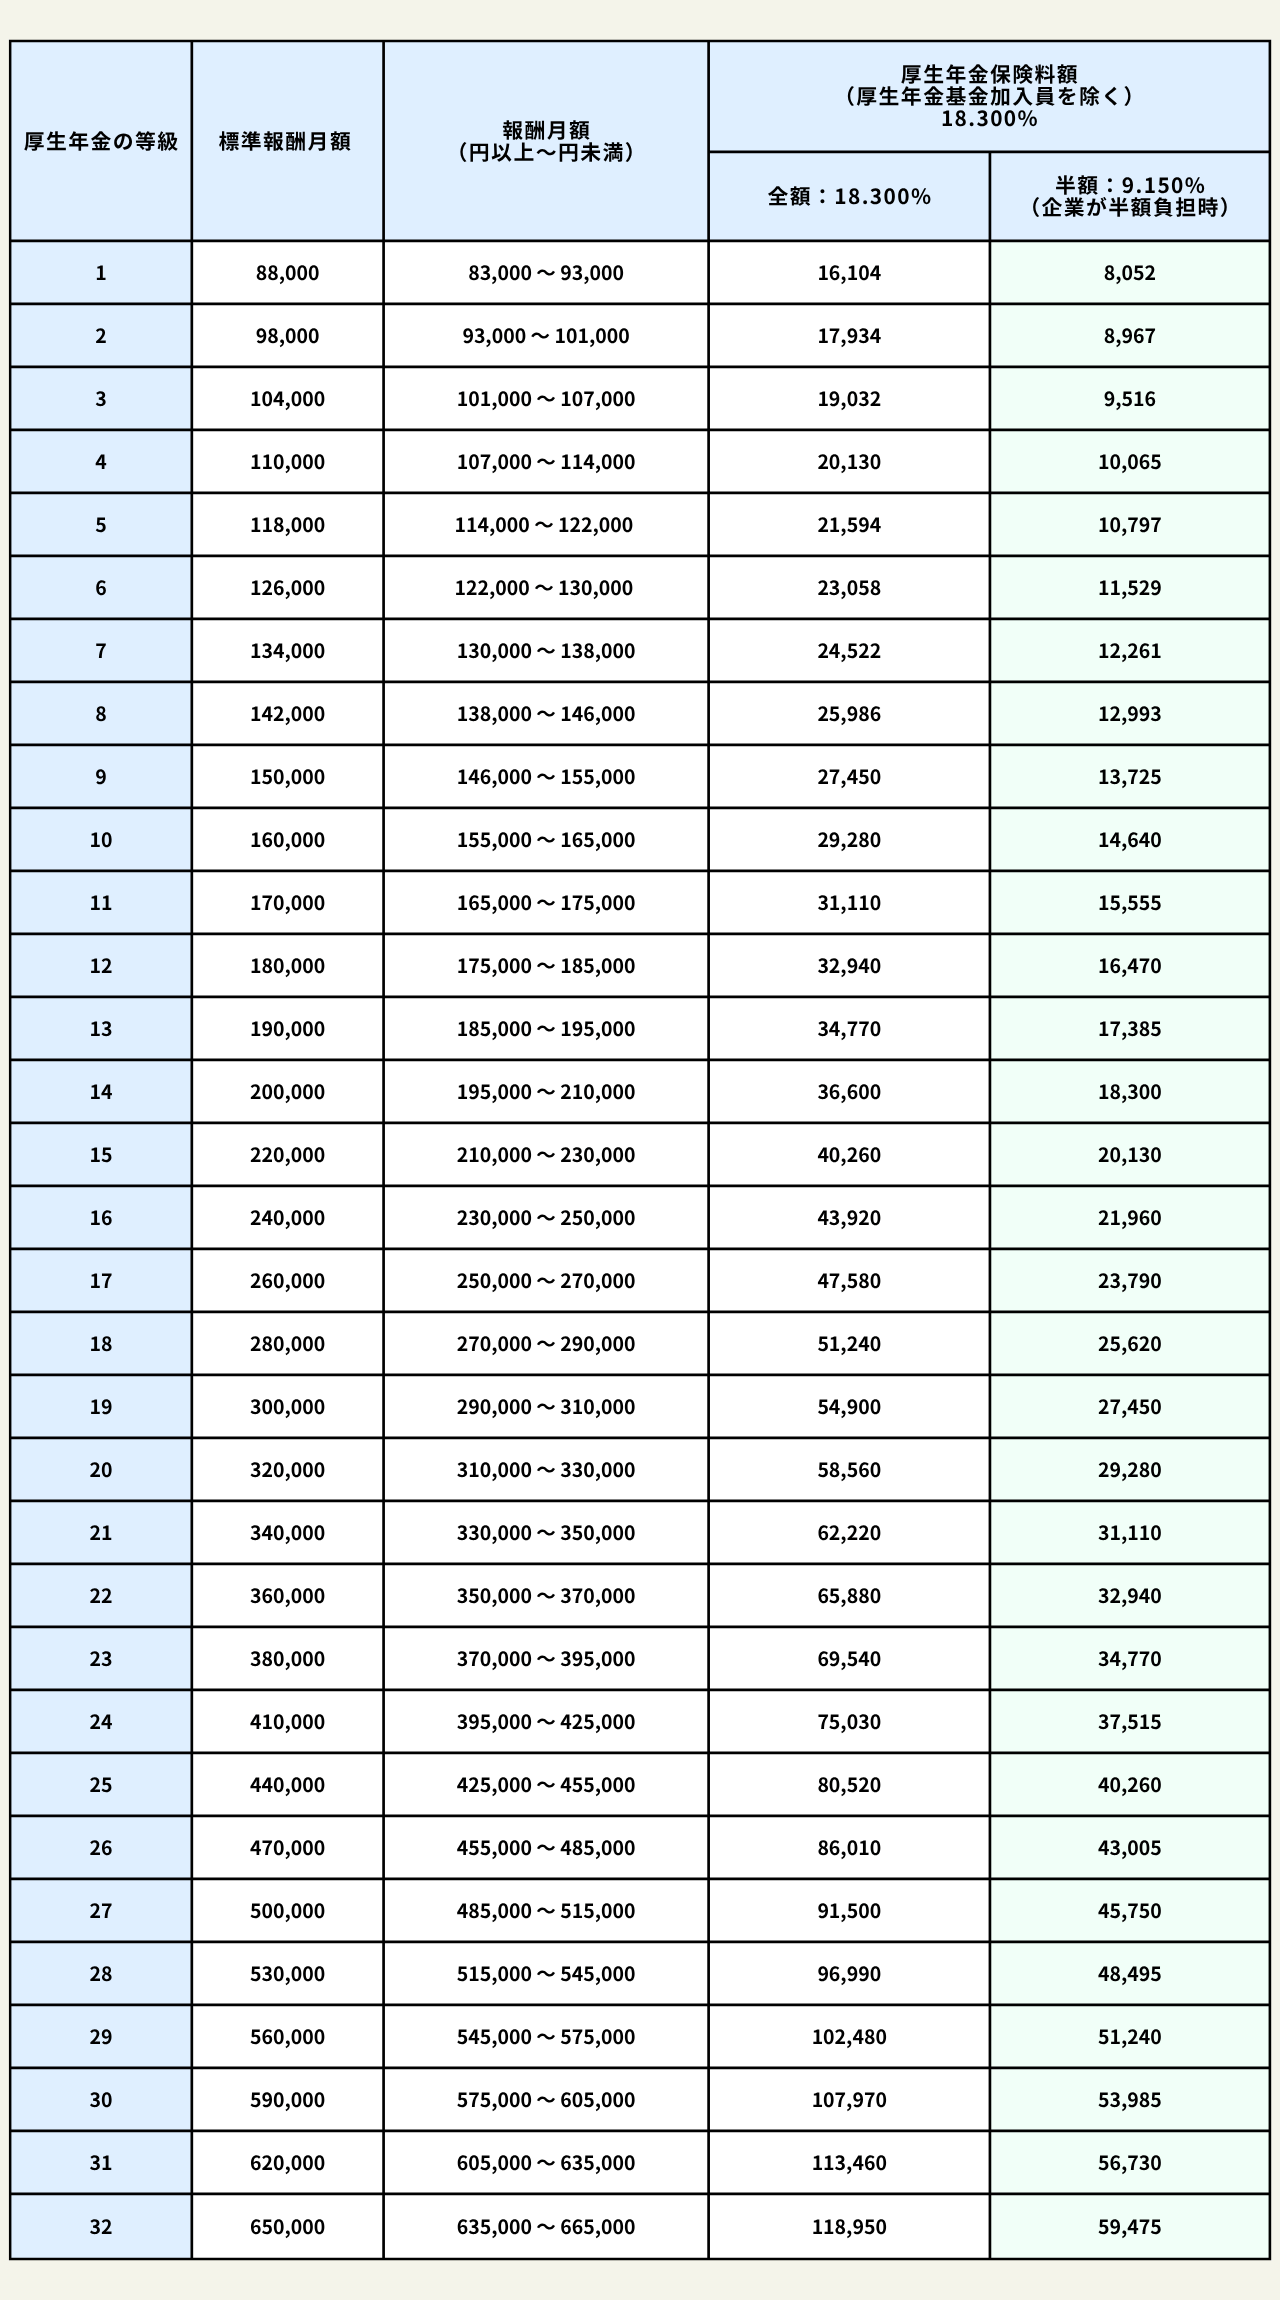
遺族厚生年金の支給額は、死亡した被保険者の「平均標準報酬月額(賞与を含めた平均年収)」と「厚生年金への加入月数」に基づいて算出されます。加入期間が300月(25年)未満で亡くなった場合は、手厚い保障を確保するために「300月みなし計算」が適用され、最低でも25年加入相当の金額が保障されるのが大きな特徴です。
以下の表は、夫(会社員)が死亡し、妻が受け取る場合の遺族厚生年金(年額・月額の目安)をまとめた早見表です。
| 生前の平均年収 | 加入期間300月(25年未満みなし) | 加入期間35年(420月) | 編集部の見解・生活水準への影響 |
|---|---|---|---|
| 年収300万円 (月額約25万円) | 年額 約31万円 (月額 約2.6万円) | 年額 約43万円 (月額 約3.6万円) | 単独での生活維持は厳しく、自身の就労収入や基礎年金との合算が必須。 |
| 年収450万円 (月額約37.5万円) | 年額 約46万円 (月額 約3.8万円) | 年額 約65万円 (月額 約5.4万円) | 民間平均給与水準。中高齢寡婦加算(年約61万円)が加わると月額約10万円規模に。 |
| 年収600万円 (月額約50万円) | 年額 約61万円 (月額 約5.1万円) | 年額 約86万円 (月額 約7.2万円) | 固定費の支払いに一定のゆとりが出るが、住居費の有無で家計収支が分かれる。 |
| 年収800万円 (月額約66.7万円) | 年額 約82万円 (月額 約6.8万円) | 年額 約115万円 (月額 約9.6万円) | 遺族基礎年金が終了した後も比較的安定したベースを確保可能。 |
| 年収1,000万円 (標準報酬上限付近) | 年額 約102万円 (月額 約8.5万円) | 年額 約143万円 (月額 約11.9万円) | 標準報酬月額の上限(65万円)制限を受けるため、年収対比での受給率は逓減する。 |
※上記金額は2003年4月以降の加入を前提とした概算値(スライド改定率等を加味した概算目安)です。生年月日に応じた従前額保障や給付乗数の微小な違いにより、実際の支給額とは数千円程度の差異が生じる場合があります。
遺族基礎年金と遺族厚生年金の違い|受給要件の全体像
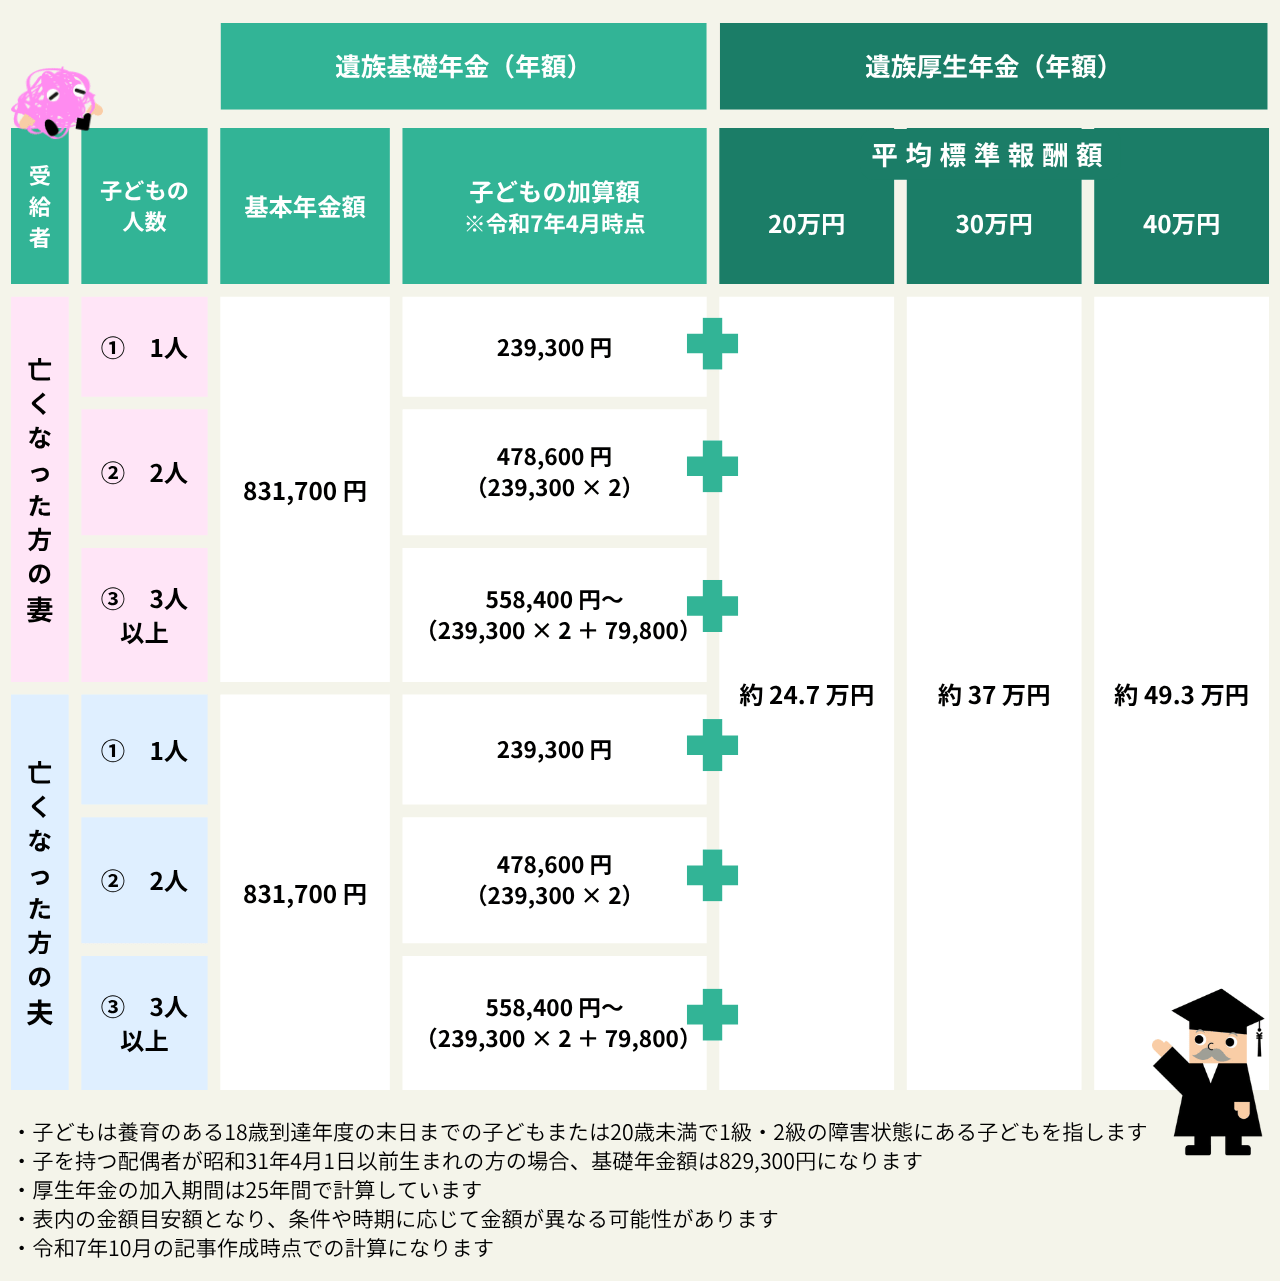
日本の公的年金制度は「2階建て」構造になっており、遺族年金も同様に「1階部分=遺族基礎年金」「2階部分=遺族厚生年金」に分かれています。この2つの決定的な相違点は、「受給対象者」と「子どもの有無」の条件です。
遺族基礎年金(1階部分):自営業者や会社員を問わず、国民年金加入者が亡くなった場合に支給されます。ただし、受給できるのは「高校生以下の子ども(18歳到達年度末まで、または障害等級1・2級の20歳未満の子)がいる配偶者」または「子ども自身」に限定されます。子どもがいない配偶者は1円も受け取ることができません。
遺族厚生年金(2階部分):会社員や公務員など厚生年金被保険者が亡くなった場合に支給されます。こちらは子どもの有無にかかわらず、生計を維持されていた妻や夫、一定の親族に受給権が発生します。
受給要件としては、亡くなった方の保険料納付要件(原則として死亡月の前々月までの加入期間において、保険料納付済期間+免除期間が3分の2以上あること、または直近1年間に未納がないこと)を満たしている必要があります。さらに、遺族側の年収が原則として850万円未満(年収見込み額)であるという生計維持要件が課されます。
計算方法とシミュレーション|中高齢寡婦加算の上乗せ効果
遺族厚生年金の具体的な計算式は以下の通りです。
【基本の計算式】
平均標準報酬額 × 5.481 / 1000 × 厚生年金加入月数 × 3/4
(※加入月数が300月未満の場合は「300月」として計算)
ここに、特定の条件を満たした妻にのみ支給される特別な加算給付が存在します。それが「中高齢寡婦加算」です。
夫が死亡した時点で40歳以上65歳未満であり、生計を同じくする子がいない妻、または子が18歳を迎えて遺族基礎年金が受給できなくなった時点で40歳以上65歳未満の妻に対し、年額61万2,000円程度(月額約5.1万円)が遺族厚生年金に上乗せされます。この加算は妻が65歳になり、自身の老齢基礎年金を受給する直前まで続きます。
ライフステージごとの受給額シミュレーション例
例:夫(平均年収500万円・厚生年金20年加入)が死亡、妻35歳・子1人(5歳)の家庭
- 第1期(子どもが18歳になるまで・13年間):
遺族基礎年金(基本額+子の加算:年約103万円) + 遺族厚生年金(年約51万円) = 年額約154万円(月額約12.8万円) - 第2期(子ども独立後、妻48歳〜65歳になるまで・17年間):
遺族厚生年金(年約51万円) + 中高齢寡婦加算(年約61万円) = 年額約112万円(月額約9.3万円) - 第3期(妻65歳以降):
遺族厚生年金(年約51万円) + 妻自身の老齢基礎年金・老齢厚生年金(中高齢寡婦加算は終了)
共働き夫婦・子なし世帯の落とし穴|支給停止と減額の理由
公的年金の給付ルールには、見落としがちな厳しい制限が存在します。特に近年急増している「共働き夫婦」や「子のない若年世帯」においては、事前の想定よりも大幅に受給額が削られるケースが多発しています。
1. 30代未満・子のない妻に対する「5年間限定支給」ルール
夫が死亡した時点で30歳未満であり、かつ子どもがいない妻の場合、遺族厚生年金は生涯もらえるわけではなく「5年間の有期給付」となります。夫を亡くした若年層が将来にわたって年金に依存するのではなく、早期の生活再建を促す趣旨で設けられた規定です。
2. 共働き妻が65歳を迎えた時の「併給調整(先食いルール)」
共働きで妻自身も厚生年金に長く加入してきた場合、65歳以降は「自分の老齢厚生年金」と「夫の遺族厚生年金」を全額二重取りすることはできません。現行法では、妻自身の老齢厚生年金が優先して全額支給され、夫の遺族厚生年金がそれを上回る差額分のみが支給される仕組みになっています。
例えば、妻自身の老齢厚生年金が月額8万円、夫の遺族厚生年金が月額10万円の場合、妻が受け取るのは「老齢厚生年金8万円 + 遺族厚生年金の差額2万円 = 合計10万円」となり、実質的に遺族年金の受給額は大きく減額(支給停止)されます。
3. 再婚や養子縁組による受給権の失権
遺族年金を受け取っている配偶者が再婚(内縁関係・事実婚を含む)した場合、その時点で受給権は完全に消滅します。後から離婚しても権利が復活することはありません。
【2026年制度改正】遺族年金の見直し議論と知っておくべき決定的な変化
現在、社会保障審議会等で進められている遺族年金制度の見直しは、昭和のモデル世帯(片働き・終身雇用)を前提とした仕組みから、男女平等の就労社会に対応した制度への根本的な転換を目指しています。2026年以降の法改正論点として、特に注目すべきポイントは以下の2点です。
① 子のない配偶者に対する給付の有期化(5年制限の拡大):
現行では30歳未満の子なし妻に限定されていた「5年間の有期給付」について、20代〜50代の子なし配偶者全般へと段階的に拡大する案が議論されています。女性の社会進出や就労率の上昇を踏まえ、一定期間の給付後は自立した就労収入を基本とする方向へのシフトです。
② 男女間における不均衡の是正:
現行法では、妻を亡くした夫が遺族厚生年金を受け取る場合、「妻の死亡時に夫が55歳以上であること(支給開始は60歳から)」という極めて厳しい年齢要件が課されています。この性別格差を撤廃し、男女共通の受給要件に統一していく方向で見直しが進んでいます。
【プロの結論】今後の遺族保障に対する備えと判断基準
制度改革が目指す方向性を踏まえると、「公的年金だけで遺族の生活費を生涯まかなう」という前提は崩れつつあります。特に20代〜40代の現役世代は、以下の基準でリスクを再点検する必要があります。
- 慎重な見直しが必要な人:「住宅ローンの団信があるから民間の死亡保険は不要」と考えている子なし世帯や共働き世帯。制度改正により公的年金の受給期間が短縮された場合、生活費のキャッシュフローが一時的に途切れるリスクがあります。
- 自立設計が整っている人:夫婦双方が正社員等で安定したキャリアを形成し、配偶者の死亡後も自身の就労収入で独立した家計を維持できる世帯。遺族年金を過度に当てにせず、純粋な収入保障保険や流動資産で不足分を補填するシンプルな設計が合理的です。

【実態検証】申請現場で多発するトラブルと必要書類・手続き期限
遺族年金は、死亡診断書を提出すれば自動的に口座へ振り込まれるものではありません。遺族自らが年金事務所等に出向き、厳密な受給資格審査を申請する必要があります。現場で最も多い失敗は「添付書類の不備による受給遅延」と「時効(申請期限)の失念」です。
■ 申請に必要な主な書類一覧:
- 年金請求書(年金事務所または日本年金機構HPで取得)
- 亡くなった人の年金手帳または基礎年金番号通知書
- 戸籍謄本(死亡の事実および請求者との続柄を証明するもの)
- 世帯全員の住民票(請求者と亡くなった人が同居・生計を同じくしていた証明)
- 請求者の収入を証明する書類(所得証明書、源泉徴収票、課税証明書など)
- 死亡診断書のコピーまたは死亡届の記載事項証明書
- 年金の受け取り口座となる通帳等のコピー
遺族年金の請求権には「5年の消滅時効」が定められています。万が一、死亡から5年以上が経過してしまった場合、過去5年分を遡って受け取ることは可能ですが、それ以前の年金は法律上受け取る権利が消滅してしまいます。心身ともに負担の大きい時期ではありますが、速やかに最寄りの年金事務所または街角の年金相談センターへ相談することが肝要です。
【遺族厚生年金 金額 早見表】に関するよくある質問(FAQ)
Q1:夫が亡くなった時に妻が働いていて年収がある場合、遺族厚生年金はもらえませんか?
A1:妻の年収が「前年の年収850万円未満(所得にして655.5万円未満)」であれば、受給要件を満たし全額受給できます。仕事を続けて給与を得ていても、この基準内であれば遺族厚生年金がカットされることは原則ありません。
Q2:遺族厚生年金に税金(所得税・住民税)はかかりますか?
A2:遺族厚生年金および遺族基礎年金は、法律により全額非課税と定められています。確定申告の必要もなく、受け取った金額がそのまま手取りとなります。
Q3:自営業の夫が亡くなった場合も遺族厚生年金はもらえますか?
A3:自営業やフリーランス(第1号被保険者)期間中に亡くなった場合、受給できるのは「遺族基礎年金」のみとなります。ただし、過去に会社員として厚生年金に加入していた期間が通算25年以上ある場合は、過去の加入実績に基づいた遺族厚生年金を受給できるケースがあります。
まとめ:制度の本質を理解し着実なライフプラン設計を
遺族厚生年金は、年収や勤続期間によって支給額が細かく定められており、子どもの年齢や配偶者の就労状況によって受取額が大きく変化します。「いくらもらえるか」の目安を正しく把握しておくことは、過剰な民間保険への加入を防ぎ、本当に必要な保障を見極めるための第一歩です。
さらに2026年以降は、性別格差の是正や有期給付化といった制度改定の議論が本格化します。国によるセーフティネットの恩恵を正しく受け止めつつ、自身の就労や資産形成を組み合わせた重層的な生活防衛策を構築していきましょう。 (出典: 遺族厚生年金 金額 早見表(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。